Au programme
- Quel montant d’apport personnel prévoir pour financer un achat immobilier ?
- Pourquoi l’apport personnel est devenu central dans le financement immobilier ?
- Constituer son apport personnel : toutes les sources à explorer
- Varier selon le profil : primo-accédant, secundo ou investisseur
- Est-il encore possible d’acheter un bien sans apport en 2026 ?
Déterminer l'apport personnel à prévoir reste un enjeu crucial pour toute personne souhaitant réussir son achat immobilier en 2026. Face à des conditions bancaires plus strictes et une inflation persistante, les futurs propriétaires doivent anticiper avec précision le financement de leur projet. Les banques placent désormais l'apport parmi les critères les plus scrutés pour accorder un prêt immobilier. Être bien informé sur le coût d'achat, la part à mobiliser selon le profil, les aides disponibles ou encore sur la capacité à emprunter sans épargne sont des atouts. Panorama des nouveaux standards, stratégies et leviers pour composer son budget immobilier et sécuriser son investissement.
En bref :
- En 2026, l’apport personnel moyen demandé pour un achat immobilier oscille entre 10% et 20% du prix du bien.
- Les banques valorisent la capacité d’épargne et l’implication de l’acheteur, durcissant leurs critères d’octroi de prêt immobilier.
- L’apport personnel sert notamment à couvrir les frais de notaire, les garanties et charges annexes.
- Selon le profil (primo-accédant, secundo-accédant, investisseur), les attentes sur l’apport varient fortement.
- Emprunter sans apport reste possible sous conditions strictes, surtout pour les jeunes actifs ou via certains dispositifs.
- Diverses sources existent pour constituer son apport : épargne personnelle, aide familiale, produits financiers dédiés.
- Comparer les solutions de financement, envisager l’accompagnement d’un courtier et anticiper son budget immobilier sont essentiels.
Quel montant d’apport personnel prévoir pour financer un achat immobilier ?
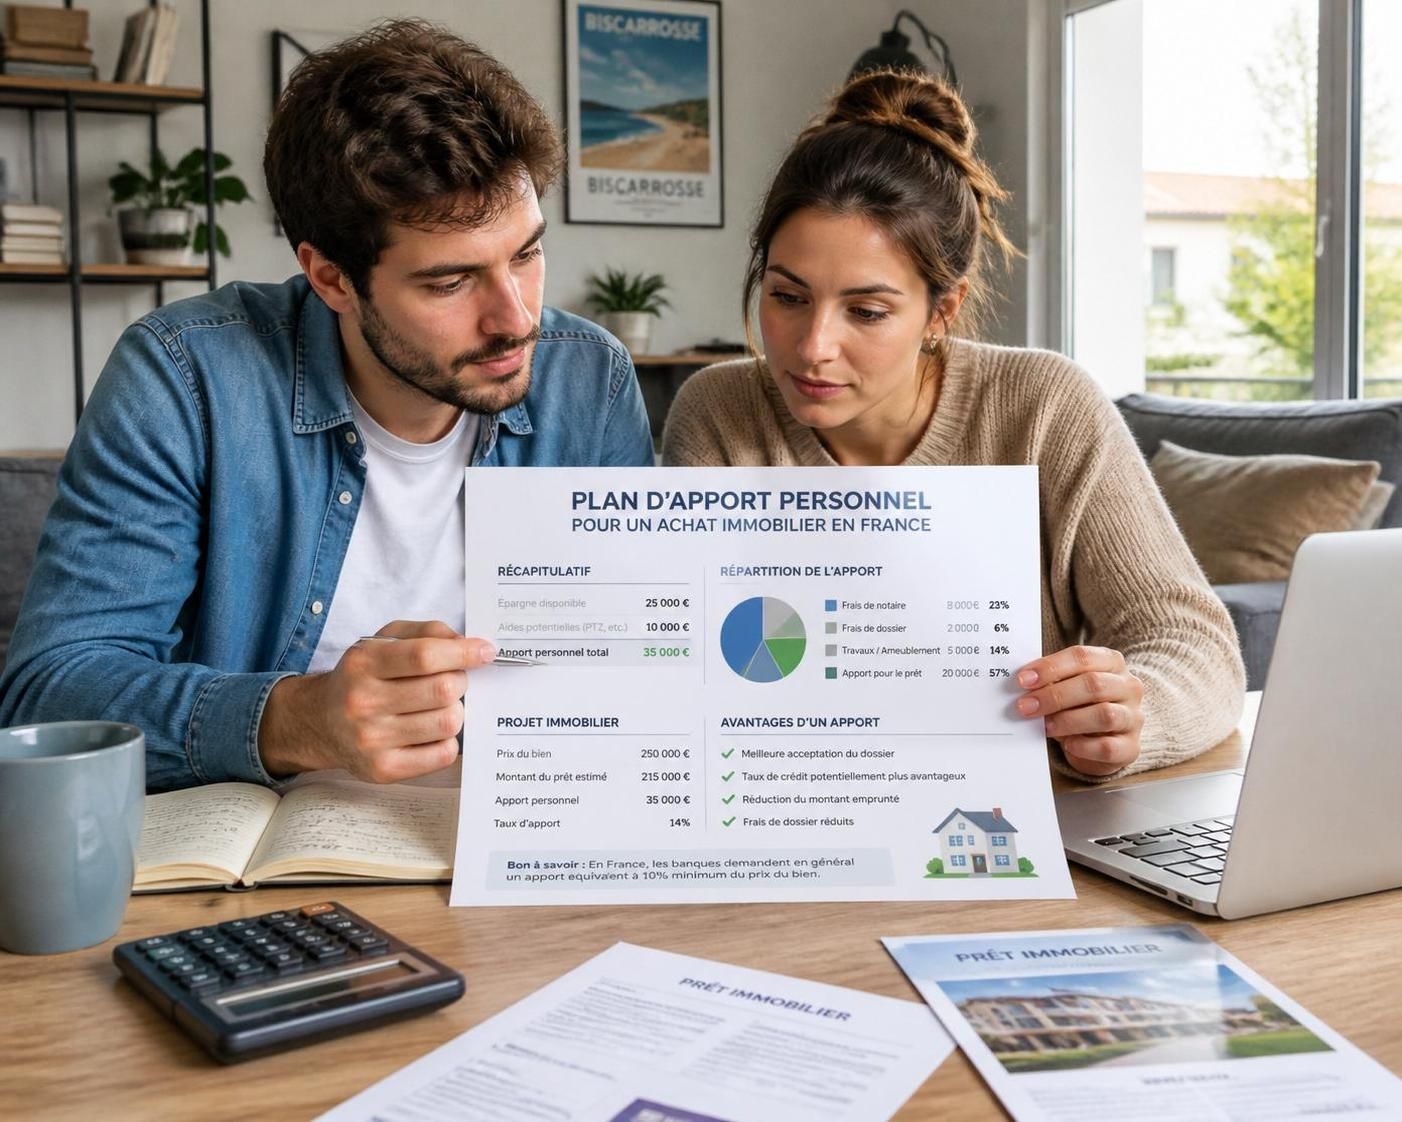
Le montant de l’apport personnel reste une question déterminante au moment de concrétiser un achat immobilier. En 2026, les établissements bancaires exigent dans la majorité des cas un apport représentant un minimum de 10% du prix du bien. Cette somme, que l’emprunteur injecte de ses économies, vise avant tout à couvrir les frais de notaire et les divers frais de dossier ou de garantie qui ne sont généralement pas inclus dans le montant du prêt immobilier.
En pratique, pour l'achat d’un appartement ou d’une maison à 250 000 euros, il faut prévoir au moins 25 000 euros d’apport. Cependant, les observations terrain révèlent qu’en 2025 les primo-accédants apportent en moyenne 57 844 € pour un bien estimé à 254 513 €, soit plus de 22,7 % du prix. Cette tendance reflète le niveau élevé de confiance désormais exigé par les banques, dans un contexte marqué par une vigilance accrue sur la gestion du budget immobilier et l’évolution du pouvoir d’achat.
Pour les secundo-accédants, la moyenne s’élève à plus de 83 000 €, majoritairement grâce à la revente d'un précédent bien. Quant aux investisseurs locatifs, l’apport moyen tourne autour de 18 à 20 % du coût d’achat, soit environ 33 297 € pour un petit logement. Les banques attendent généralement une contribution supérieure pour ce type de projets, en contrepartie d’un risque perçu comme plus élevé.
Le niveau d’apport impacte aussi directement le taux d’intérêt négocié et la solidité perçue du dossier. Les profils disposant d’un apport conséquent bénéficient souvent de conditions de financement plus avantageuses, tant en durée qu’en coût global du crédit. Il devient donc stratégique d’ajuster le montant de son apport à la fois pour rassurer la banque et pour optimiser son projet.
| Type d’acheteur | Prix moyen du bien | Apport personnel moyen | Proportion (%) |
|---|---|---|---|
| Primo-accédant | 254 513 € | 57 844 € | 22,7 % |
| Secundo-accédant | 373 878 € | 83 378 € | 22,3 % |
| Investisseur locatif | 185 000 € | 33 297 € | 18 % |
Le tableau ci-dessus illustre la répartition constatée en 2025 et peut servir de repère pour affiner son plan de financement en 2026. Prendre ces proportions en compte permet d’anticiper le véritable effort d’épargne requis avant de se lancer dans l’aventure.
Pourquoi l’apport personnel est devenu central dans le financement immobilier ?
Le rôle de l’apport personnel s’est considérablement renforcé pour les porteurs de projet immobilier ces dernières années. Plusieurs facteurs expliquent cette évolution du marché. Tout d’abord, le financement via le prêt bancaire s’est durci. Les recommandations du Haut Conseil de Stabilité Financière ont rendu obligatoires un taux d’endettement maximal à 35% et une durée des prêts limitée à 25 ans (27 ans pour du neuf avec différé).
Ensuite, l’inflation persistante depuis 2024 a considérablement érodé le pouvoir d’achat immobilier. Les familles doivent mobiliser plus d’économies pour maintenir leur capacité d’emprunt. Les banques, quant à elles, attendent un « reste à vivre » suffisant pour chaque foyer, confortant la place de l’apport dans la composition du dossier.
Au-delà des critères bancaires, l’apport personnel joue un rôle psychologique et stratégique. Il est perçu comme une marque d’engagement, une démonstration de la capacité à gérer un budget et à anticiper les aléas financiers. Les établissements prêteurs privilégient donc les candidats présentant un dossier solide et des fonds propres immédiats, gage d’une gestion rigoureuse.
Plus l’apport est élevé, plus le montant à emprunter peut être réduit, ce qui diminue le coût total de l’opération grâce à un taux d’intérêt souvent plus bas. Cette logique protège l’emprunteur contre les hausses de taux et facilite la revente du bien en cas d’imprévus.
L’apport donne aussi accès à un plus large choix de partenaires bancaires. Sur un marché où la concurrence reste vive, les banques valorisent fortement la prise de risque partagée avec l’acheteur. Pour ceux disposant d’un faible apport, l’accès au crédit se restreint à des établissements acceptant une part de risque supérieure, généralement en échange d’un taux moins compétitif.
Si certains dispositifs comme le Prêt à Taux Zéro offrent une respiration, la tendance générale va vers un renforcement de l’exigence en fonds propres. Pour optimiser sa stratégie et son coût d’achat, il devient essentiel d’intégrer précocement cette dimension dans la préparation de son projet immobilier.
Constituer son apport personnel : toutes les sources à explorer
Réunir une somme suffisante pour l’apport personnel reste une étape incontournable du financement immobilier. Plusieurs leviers sont à considérer afin de maximiser ses chances d’obtenir un prêt avantageux.
Mobiliser l’épargne déjà constituée
Les produits d’épargne classiques restent une source première : Livret A, LDDS, PEL, voire des placements à moyen terme tels que l’assurance-vie ou l’épargne salariale. Ces montants peuvent s’additionner pour bâtir une enveloppe crédible face à la banque.
Solliciter l’aide familiale
Nombreux sont les primo-accédants bénéficiant d’une donation ou d’un prêt familial pour constituer leur apport. Ce soutien peut s’avérer décisif pour atteindre le seuil minimal de 10 % à 20 % attendu. Il est recommandé de formaliser ces aides afin de respecter les exigences réglementaires et bancaires.
Profiter des dispositifs d’aide publics
En particulier pour les premiers achats, certains mécanismes existent : le Prêt à Taux Zéro (PTZ), le prêt Action Logement et d’autres dispositifs locaux selon les collectivités. Ils viennent compléter l’apport en facilitant l’accès à la propriété pour les ménages à revenus modestes ou pour des logements neufs performants.
Diversifier via d’autres leviers d’épargne
Parfois oubliée, la participation d’entreprise ou la souscription à un PER (Plan Épargne Retraite) peuvent être débloquées sous conditions pour un achat immobilier. La liste ci-dessous synthétise les principales sources disponibles :
- Épargne sur livret : Livret A, LDDS, PEL
- Aide familiale : donation, prêt à taux zéro intrafamilial
- Assurance-vie : déblocage possible selon conditions
- Épargne salariale : plan d’intéressement, participation, PEE
- Prêt à Taux Zéro et aides publiques locales
- Vente d’un bien ou investissement précédent
Optimiser sa fiscalité immobilière peut également libérer des marges pour constituer plus rapidement un apport, comme détaillé dans l’article consacré à l’optimisation de la fiscalité dans l’immobilier.
Conjuguer ces différentes solutions permet de bâtir un plan de financement diversifié et rassurant pour la banque, indispensable pour sécuriser l’opération.
Varier selon le profil : primo-accédant, secundo ou investisseur
Le montant d’apport personnel à prévoir dépend largement du type d’acquéreur et de la nature du projet immobilier. Cette distinction est essentielle pour piloter au mieux sa stratégie de financement en 2026.
Primo-accédants : optimiser les aides et préserver sa trésorerie
Le défi majeur pour les primo-accédants repose souvent sur l’absence d’un capital important. Leur objectif sera alors de valoriser toute forme d’épargne disponible, d’explorer les soutiens familiaux ou d’activer les nombreux dispositifs de soutien (PTZ, par exemple). Penser à réduire le montant à emprunter ou à cibler les biens moins chers peut aussi renforcer leur dossier. Comprendre la différence entre acheter ou louer grâce à des outils de simulation d’achat immobilier peut guider leurs choix.
Secundo-accédants : gérer la revente et composer avec les aléas
Pour ce profil, la cession d’un premier bien génère généralement un apport plus conséquent. Attention toutefois à bien anticiper les frais de notaire, charges et éventuels travaux. Certains optent pour préserver une réserve d’épargne, quitte à réduire leur apport, gardant ainsi une sécurité en cas d’imprévu.
Investisseurs locatifs : les banques attendent plus
Les acheteurs visant un investissement dans la location font face à une exigence accrue, à savoir une part d’apport de 20 à 30 %. Le remboursement dépendant en partie des recettes locatives, les établissements financiers souhaitent un engagement fort de la part du souscripteur. Un apport solide rassure et débloque plus souvent des conditions attractives, tout en permettant d’optimiser le rendement de l’opération à long terme.
La diversité des profils impose donc une personnalisation forte du plan de financement immobilier, qui doit intégrer la réalité du budget, la stratégie patrimoniale et les opportunités d’épargne déjà mobilisées.
Est-il encore possible d’acheter un bien sans apport en 2026 ?
La règle dominante demeure l’intégration d’un apport personnel, mais certains profils peuvent encore bénéficier d’une flexibilité. Les banques sont parfois prêtes à financer à 100 % dans des cas spécifiques : jeunes actifs en CDI, ménages à revenus élevés mais sans épargne disponible, ou investissements porteurs dans des secteurs à forte dynamique économique.
Les prêts aidés, l’apport en nature (terrain, part d’une société civile immobilière), ou le recours à l’aide familiale (donation, prêt) restent des pistes à ne pas négliger. Pour convaincre une banque malgré l’absence d’apport, il faut impérativement présenter un dossier irréprochable, démontrant une capacité d’épargne, une stabilité professionnelle et un taux d’endettement faible.
Faire appel à un courtier est souvent décisif dans ce contexte. Les experts orientent vers les banques les plus réceptives, connaissent les critères évolutifs du marché et savent mettre en avant les points forts d’un dossier atypique. Ils peuvent négocier un taux d’intérêt compétitif malgré une prise de risque bancaire accrue.
En cas de doute ou pour sécuriser ses démarches, il est également recommandé de consulter un guide dédié à la prévention de la fraude et de solliciter uniquement des professionnels identifiés pour éviter les pièges.
Finalement, même sans épargne immédiate, il reste possible d’envisager l’achat immobilier. Encore faut-il anticiper chaque poste de dépense, sécuriser sa capacité d’emprunt et obtenir un accompagnement personnalisé.
L’apport personnel est-il obligatoire pour acheter un bien immobilier en 2026 ?
Dans la plupart des cas, les banques exigent un apport personnel au moment de l’achat d’un bien immobilier, souvent entre 10% et 20% du prix du bien. Toutefois, il reste possible d’obtenir un financement sans apport pour certaines catégories spécifiques de profils, notamment les jeunes actifs en CDI ou via certains dispositifs d’aide.
Quels frais sont couverts par l’apport personnel lors d’un achat immobilier ?
L’apport personnel sert principalement à couvrir les frais de notaire, les frais de garantie, de dossier ou encore les premières taxes liées à l’acquisition. Les banques ne financent que rarement ces postes de dépense.
Quelles sont les meilleures solutions pour constituer son apport personnel ?
Il est conseillé de combiner différentes sources : épargne sur livret, aides familiales (donation ou prêt), épargne salariale, assurance-vie ou produits d’épargne retraite, ainsi que les prêts aidés comme le Prêt à Taux Zéro.
Le montant d’apport influence-t-il le taux d’intérêt obtenu ?
Oui, un apport personnel élevé permet généralement de négocier un taux d’intérêt plus avantageux. Cela réduit aussi le coût total de l’opération en diminuant le montant du crédit souscrit.
Existe-t-il des stratégies pour investir en immobilier avec peu d’apport ?
Certaines stratégies consistent à s’appuyer sur des dispositifs d’aide, à investir à plusieurs via une SCI, ou à cibler des secteurs dynamiques où la banque peut accepter une prise de risque supérieure. Un accompagnement expert peut s’avérer nécessaire pour structurer ce type de projet.


