Au programme
- Comprendre le principe et l’attractivité de l’éco prêt à taux zéro en 2026
- Montant, plafond et calcul du prêt : quelle enveloppe pour rénover efficacement ?
- Durée de remboursement : quels scénarios pour alléger ses mensualités ?
- Travaux éligibles : panorama des interventions finançables par l’éco-PTZ
- Comment optimiser son plan de financement et cumuler les aides en 2026 ?
Le prêt à taux zéro pour la rénovation énergétique reste une pierre angulaire du paysage immobilier français alors que la transition écologique mobilise particuliers et pouvoir public. En 2026, le dispositif évolue tout en conservant ses fondamentaux : donner un accès facilité à la rénovation grâce à un crédit sans intérêts, capable de financer des bouquets de travaux pour une meilleure efficacité énergétique. Les contours de l’éco prêt à taux zéro – ou éco-PTZ – s’affinent, impactant la durée, le montant, les conditions et l’articulation avec d’autres aides financières. Cet outil représente plus que jamais un levier majeur pour les ménages désireux d’améliorer leur confort tout en réduisant durablement leur facture énergétique et l’empreinte carbone de leur logement.
- Montant maximal poussé jusqu’à 50 000 € pour des rénovations ambitions
- Durée d’amortissement modulable, jusqu’à 20 ans selon l’ampleur des travaux
- Accessible pour de nombreux travaux éligibles : isolation, chauffage, ventilation et bouquets
- Peut se cumuler avec d’autres aides financières à la rénovation énergétique
- Sans condition de ressources, l’éco-PTZ élargit l’accès à l’emprunt immobilier pour des logements plus performants
Comprendre le principe et l’attractivité de l’éco prêt à taux zéro en 2026
Le prêt immobilier sans intérêt pour la rénovation énergétique occupe une place stratégique dans les politiques publiques du logement. En 2026, l’éco prêt à taux zéro a été reconduit avec des évolutions notables, mais une philosophie intacte : permettre aux propriétaires, occupants ou bailleurs, de financer des travaux de rénovation énergétique sans avoir à supporter la charge des intérêts.
L’un des facteurs déterminants de cette attractivité réside dans l’absence de frais de dossier et de conditions de ressources. Ainsi, la plupart des propriétaires de logements anciens peuvent envisager des projets de rénovation coûteux sans immobiliser leur épargne ou alourdir leurs charges mensuelles. Prenons l’exemple d’un couple investissant dans la rénovation complète de son système de chauffage et l’isolation de sa maison : l’éco-PTZ constitue pour eux un levier d’action immédiat sans pénaliser leurs mensualités, donc leur « reste à vivre ».
De surcroît, point fort du dispositif 2026, le prêt peut être demandé individuellement ou en copropriété. Le montant maximal a été étendu à 50 000 €, ouvrant la voie à des rénovations de plus grande ampleur. Contrairement à la plupart des solutions bancaires classiques, il ne nécessite pas d’apport personnel, ni d’assurance spécifique. Cela place ce financement dans une catégorie à part pour accompagner la transition énergétique du parc immobilier.
Rappelons que la démarche reste encadrée par l’État, qui prend en charge les intérêts auprès des banques partenaires. Le prêt fonctionne alors comme une avance remboursable, et non comme une simple subvention : une subtile différence qui offre une plus grande liberté de gestion des fonds, mais responsabilise aussi le bénéficiaire sur le choix des entreprises et la bonne exécution des travaux.
Loin d’être un simple produit incitatif, l’éco prêt à taux zéro résonne comme un outil de valorisation patrimoniale. Il répond au durcissement des obligations en matière de performance énergétique, noté notamment dans les diagnostics de performance énergétique (DPE) et la réglementation sur la location des logements « passoires énergétiques ». Pour de nombreux ménages, l’éco-PTZ devient ainsi, en 2026, la clé pour rester dans la course immobilière et anticiper la revalorisation de leur bien.
Comment l’éco-PTZ se distingue-t-il des autres mécanismes d’aide à la rénovation ?
Si la France propose tout un panel de dispositifs comme MaPrimeRénov’, CEE, TVA à taux réduit ou encore le crédit d’impôt, l’éco-PTZ se distingue par sa neutralité fiscale et sa flexibilité. Là où les autres formules sont soumises à conditions de revenus ou à plafonds de dépenses, l’éco-PTZ privilégie l’universalité : chaque ménage, selon sa situation, peut accéder à une aide proportionnelle à la nature et au coût effectif de ses travaux.
Le prêt, associé à une démarche de rénovation globale ou à des gestes ciblés, structure ainsi le financement : il intervient souvent après déduction des autres aides pour couvrir le solde, permettant d’éviter des montages complexes. C’est un interlocuteur direct entre les porteurs de projet et les établissements bancaires habilités.
Ce soutien reste central dans la politique énergétique de 2026, alors que la hausse du coût des matériaux et de la main-d’œuvre pose de nouveaux défis aux ménages. Il réduit l’obstacle financier qui subsiste, confortant ainsi la tendance à l’éco-rénovation dans toutes les strates de la société.
Montant, plafond et calcul du prêt : quelle enveloppe pour rénover efficacement ?
La grande nouveauté de l’éco prêt à taux zéro en 2026 réside dans son plafond majoré à 50 000 €. Cette extension répond à l’augmentation du prix des matériaux et vise à permettre aux propriétaires de programmer des chantiers plus ambitieux en toute sérénité. Le montant accordé dépend directement de la nature et du nombre de postes de travaux envisagés.
La philosophie du dispositif demeure la même : le montant couvre tout ou partie des dépenses engagées pour des rénovations visant à améliorer la performance énergétique du logement. Contrairement à un prêt bancaire classique, l’éco-PTZ ne requiert ni apport personnel ni conditions de ressources. Par exemple, pour l’isolation complète d’une maison (toiture, murs et planchers), le plafond de 50 000 € peut être sollicité si les travaux constituent un bouquet cohérent, associant différents gestes d’amélioration.
La création du calculateur de budget d’emprunt simplifie la démarche, permettant de déterminer son enveloppe en fonction du devis retenu. Des simulateurs en ligne spécialisés accompagnent chaque ménage, les guidant depuis la définition du projet jusqu’à la présentation du dossier bancaire.
Mais qu’en est-il des projets plus modestes ? Un simple remplacement d’une chaudière par un système plus performant ne mobilisera pas toute l’enveloppe : le montant minimum reste fixé à 7 000 €, suffisants pour certains gestes prioritaires. Le prêt peut également être décliné pour la rénovation partielle en copropriété ou pour financer un premier geste avant une rénovation globale étalée dans le temps.
Dans ce contexte, il importe de s’entourer des devis de professionnels certifiés RGE (Reconnu Garant de l’Environnement), condition indispensable au déclenchement des fonds. Ce recours à un professionnel référencé permet non seulement de fiabiliser la nature des travaux mais aussi de satisfaire aux exigences des banques partenaires.
Un tableau récapitulatif permet d’avoir à l’œil les principaux montants fixés selon les types de travaux les plus courants en 2026 :
| Nature des travaux | Montant maximal | Durée de remboursement |
|---|---|---|
| Bouquet de 3 travaux ou plus (isolation, chauffage, ventilation) | 50 000 € | 15 à 20 ans |
| Bouquet de 2 catégories de travaux | 30 000 € | 10 à 15 ans |
| Travaux mono-geste (par exemple isolation des combles) | 7 000 à 15 000 € | 10 ans |
| Rénovation énergétique en copropriété | 10 000 € par logement | 10 à 15 ans |
Ce schéma permet de calibrer son projet, en gardant à l’esprit que l’éco-PTZ peut se cumuler avec d’autres facilités comme la Prime Rénov’ ou les Certificats d’économie d’énergie.
Durée de remboursement : quels scénarios pour alléger ses mensualités ?
La durée du prêt est un critère de confort tout autant que de faisabilité. Là où un crédit à la consommation classique s’étale sur quelques années, l’éco-PTZ autorise un étalement jusqu’à 20 ans pour les bouquets de travaux les plus complets. Cette durée modulable permet d’adapter précisément la charge mensuelle à la capacité de remboursement des ménages : plus la durée est longue, plus l’effort à l’échéance est réduit.
Un propriétaire qui investit, par exemple, dans la rénovation énergétique globale de sa maison avec un plafond de 50 000 €, peut choisir de rembourser sur 20 ans pour amortir le coût tout en profitant immédiatement des économies sur la facture d’énergie. C’est l’un des arguments phares du dispositif : la mensualité du prêt peut être équilibrée avec l’allègement des dépenses énergétiques, rendant l’opération souvent « neutre » — voire positive — sur le budget quotidien.
La durée minimale d’un éco-PTZ se situe autour de 3 ans, adaptée pour des travaux ciblés ou pour ceux qui souhaitent rembourser rapidement leur crédit. Entre ces bornes, la flexibilité règne : les établissements prêteurs acceptent d’ajuster le plan de remboursement, tout en veillant au respect du calendrier propre à chaque catégorie de travaux. Ce mécanisme suppose toutefois une gestion rigoureuse du calendrier : il faut boucler les chantiers dans les trois ans suivant l’émission du prêt (ou deux extensions annuelles supplémentaires si besoin).
La souplesse administrative s’est renforcée depuis quelques années : il est possible de demander une extension du prêt en cas de nouveaux travaux éligibles, à condition de ne pas dépasser le plafond global. De plus, le remboursement anticipé partiel ou total reste possible sans pénalités, favorisant la mobilité ou la revente éventuelle du bien.
Ce fonctionnement demeure particulièrement attractif à l’heure où la variabilité des taux d’intérêt renforce les incertitudes sur le coût des crédits immobiliers. L’éco-PTZ apparaît comme une solution sûre pour gommer l’aléa des marchés financiers et se libérer des contingences tarifaires, à l’image des fameuses offres à prix fixe du secteur de l’énergie.
Un tableau comparatif illustre les principaux avantages liés à chaque mode de remboursement, et aide à choisir la formule la plus adaptée à sa situation de vie.
| Durée choisie | Mensualité estimée (pour 30 000 € empruntés) | Type de projet adapté |
|---|---|---|
| 10 ans | 250 €/mois env. | Petits travaux ou mono-geste |
| 15 ans | 165 €/mois env. | Bouquet intermédiaire sur enveloppe moyenne |
| 20 ans | 125 €/mois env. | Rénovation complète ou projet global |
Adopter l’éco-PTZ dans une démarche de rénovation, c’est allier souplesse financière et ambition écologique. Cette dimension temporelle est précieuse pour sécuriser son projet face aux aléas économiques.
Travaux éligibles : panorama des interventions finançables par l’éco-PTZ
L’extension du champ d’action de l’éco prêt à taux zéro figure parmi les nouveautés majeures pour 2026. Désormais, le prêt cible une liste exhaustive de travaux éligibles qui correspondent à des gestes prioritaires pour la rénovation énergétique des logements individuels et des copropriétés.
Parmi les interventions finançables, citons :
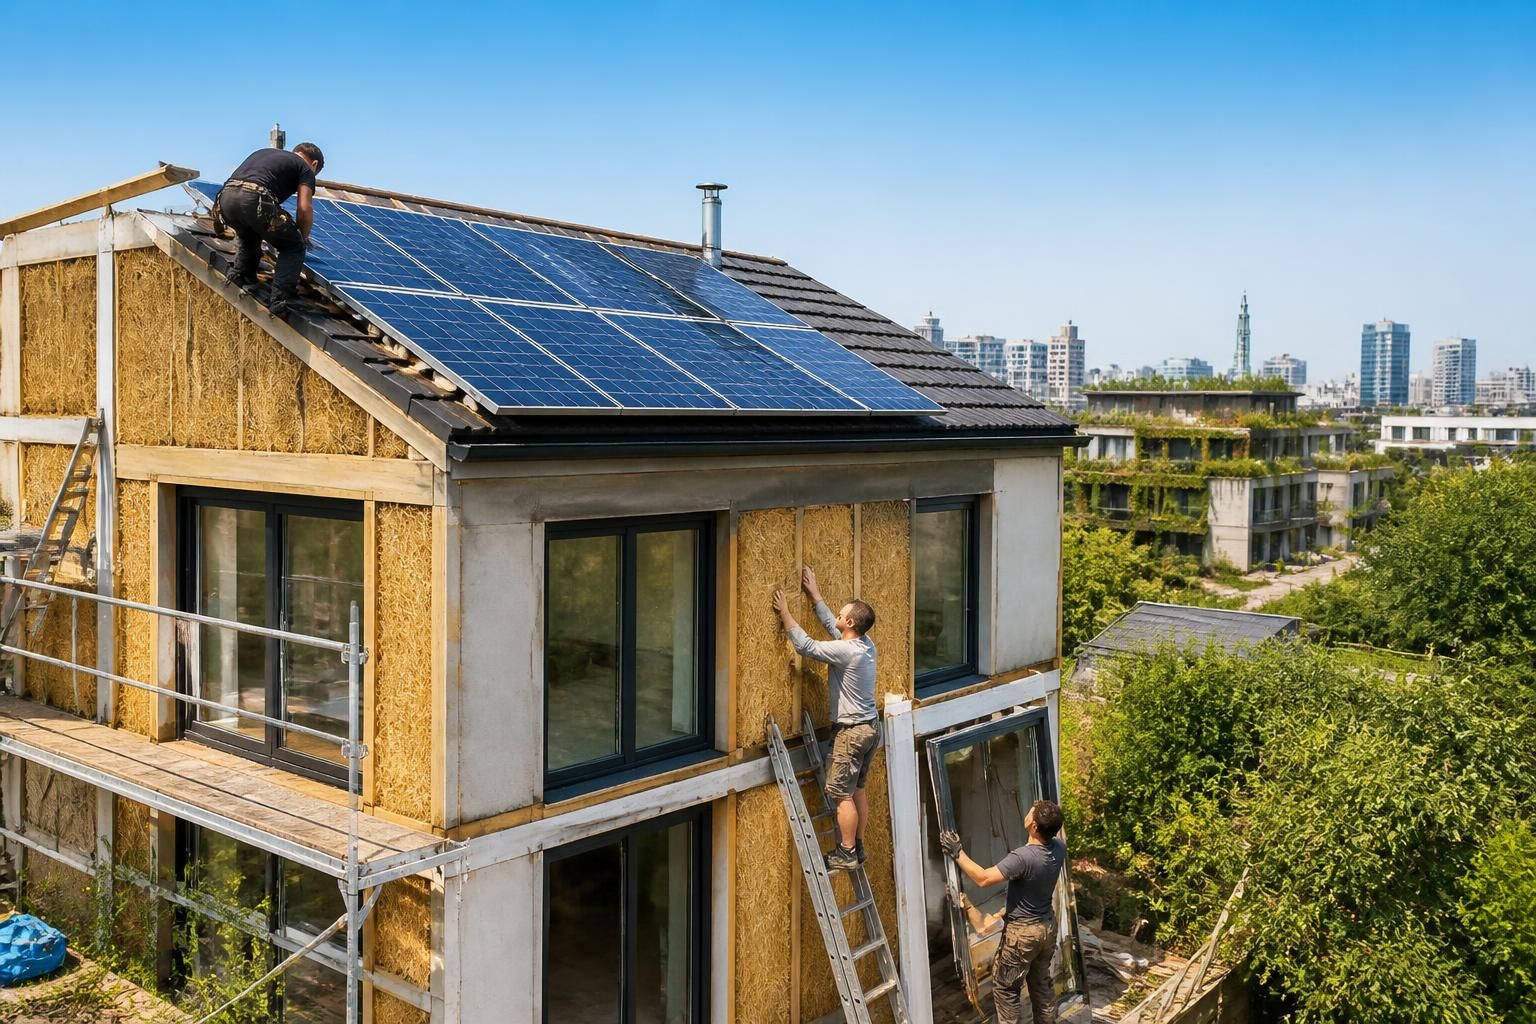
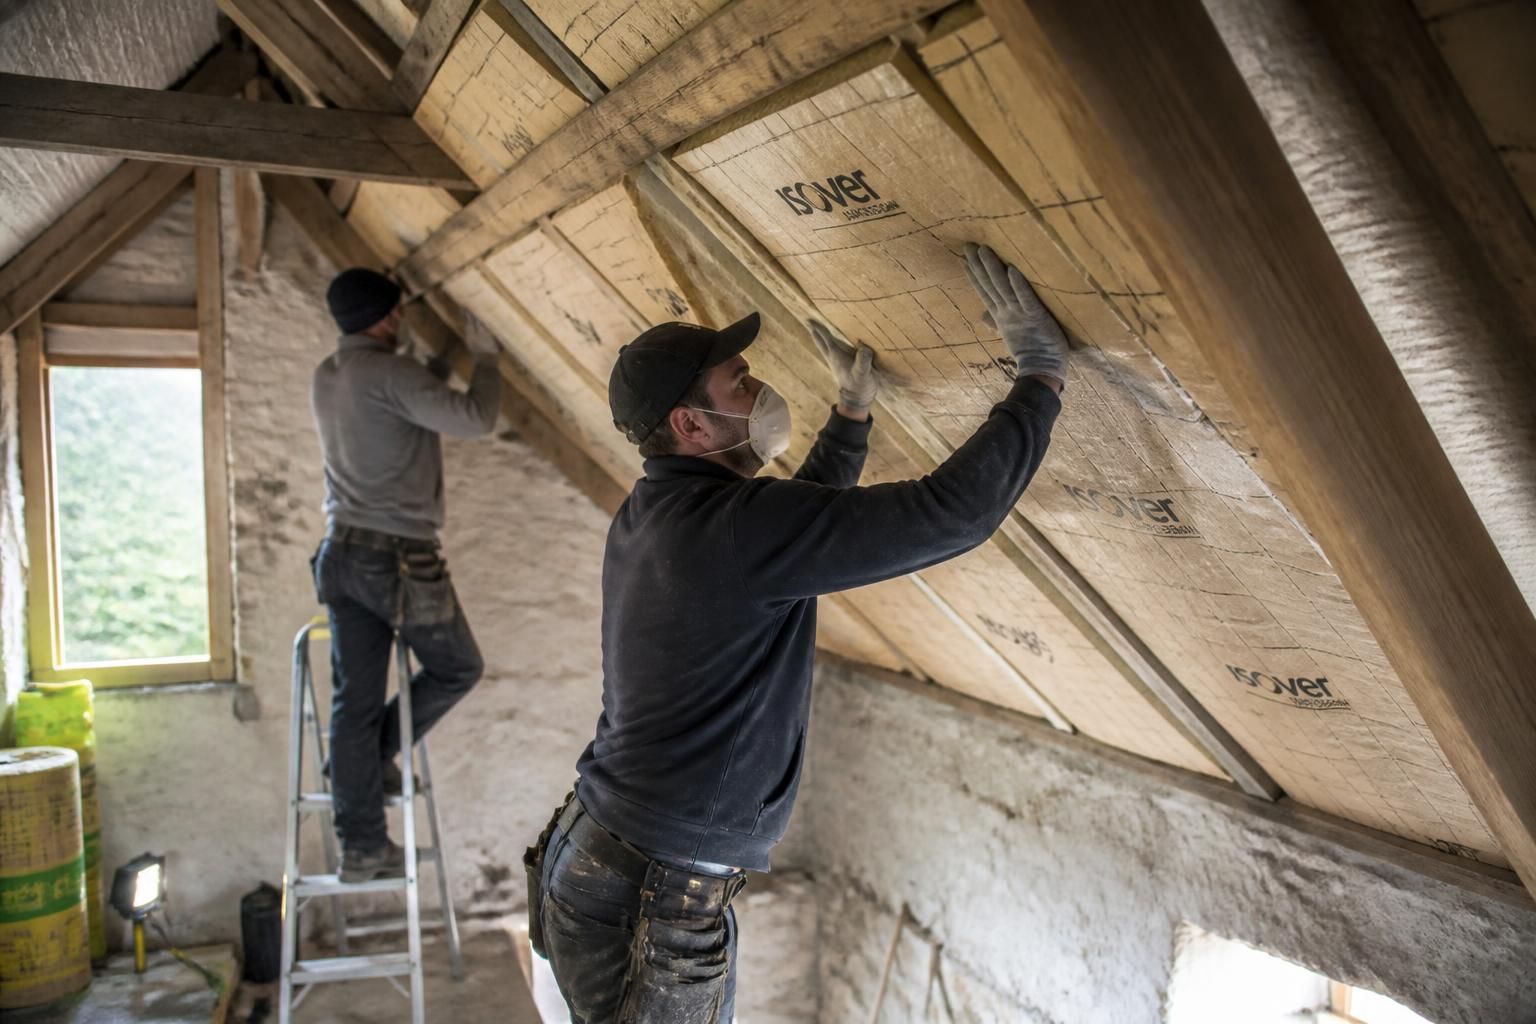
- Isolation thermique des murs, toitures et planchers bas : geste numéro un contre la déperdition de chaleur
- Remplacement des menuiseries extérieures (fenêtres simple vitrage, portes) pour limiter les ponts thermiques
- Installation ou modernisation des systèmes de chauffage et de production d’eau chaude (par exemple, pompe à chaleur, chaudière à très haute performance, solaire thermique)
- Pose de ventilation performante (VMC double flux)
- Opérations d’audit énergétique préalables à la rénovation globale
- Travaux spécifiques en copropriété : rénovations des parties communes, isolation des toitures-terrasses, etc.
L’éligibilité est subordonnée à une exigence clé : faire appel à des professionnels RGE et fournir des devis précis au dossier pour débloquer le financement. Notons que la notion de « bouquet de travaux » s’affirme, encourageant la combinaison de plusieurs gestes d’amélioration (par exemple, isolation + ventilation) pour maximiser l’impact sur l’étiquette énergétique du logement.
Le dispositif prend en considération les spécificités régionales et les particularités patrimoniales : les propriétaires de logements anciens, en zone rurale ou pénalisés par des contraintes architecturales, peuvent adapter le bouquet de travaux pour répondre à la double exigence de performance et de préservation du bâti.
De nombreux guides récapitulent la liste officielle pour 2026, et des simulateurs en ligne en facilitent la lecture. Pour plus d’informations, il est recommandé de consulter les barèmes actualisés ou de solliciter un courtier spécialisé dans les financements à taux zéro.
En encourageant fortement l’isolation, le dispositif vise à moderniser des logements souvent énergivores. Les gestes prioritaires restent la pierre angulaire d’une politique ambitieuse pour un immobilier plus résilient et respectueux de l’environnement.
Comment optimiser son plan de financement et cumuler les aides en 2026 ?
Face à l’accroissement des dépenses liées aux rénovations, la recherche du financement optimal prend tout son sens. L’éco prêt à taux zéro est conçu pour s’articuler avec d’autres aides financières, maximisant ainsi la part d’économie pour l’emprunteur.
En 2026, la stratégie de financement peut s’appuyer sur un cumul entre l’éco-PTZ, la prime énergie, MaPrimeRénov’, aides locales ou certificats d’économies d’énergie. Cette synergie permet de réduire la charge nette du projet et de limiter son impact sur l’endettement des ménages. Il est fréquent de voir des propriétaires monter un plan de financement séquencé : d’abord l’octroi des subventions, puis la mobilisation de l’éco-PTZ pour le solde à financer.
Le recours à un courtier en crédit immobilier s’impose souvent comme un atout, que ce soit pour négocier le prêt, regrouper les démarches administratives ou optimiser les chances d’obtention. Les plateformes de simulation intégrées offrent en outre des outils pour calculer, en fonction du montant total du projet, la ventilation la plus favorable entre aides directes et financement à taux zéro.
Les banques partenaires jouent un rôle central : la présentation d’un dossier complet, accompagné de devis RGE et d’une liste exhaustive de travaux, accélère la procédure et sécurise l’octroi des fonds dans des délais généralement courts. Attention toutefois à la chronologie des démarches : l’avis d’octroi de l’éco-PTZ doit être sollicité avant le début effectif des travaux, sous peine de voir le dossier rejeté.
En parallèle, l’éligibilité au prêt peut être appréciée à l’échelle de la copropriété, dans le cas des rénovations collectives. Les syndics engagés dans cette démarche organisent le pilotage et facilitent la répartition des montants entre les copropriétaires concernés.
La logique est donc simple : plus le plan de financement est construit en amont, mieux on anticipe les délais, les conditions d’octroi et les possibilités de remboursement anticipé. Pour parfaire cette démarche, il est conseillé de suivre une checklist des étapes-clés d’un montage réussi :
- Réaliser un audit énergétique pour dégager les priorités d’intervention
- Comparer les solutions de financement envisageables et les aides cumulables
- Faire établir plusieurs devis RGE pour chaque poste de travaux
- Monter le dossier administratif auprès de sa banque partenaire
- Assurer le suivi du chantier et conserver toutes les factures et justificatifs pour un éventuel contrôle
Les retours d’expérience démontrent qu’un propriétaire méthodique, bien accompagné, peut réduire d’un tiers le coût net de son projet grâce à cette synergie. Anticiper chaque étape demeure la clef pour réussir sa rénovation énergétique en 2026.
Quelles sont les principales conditions pour obtenir un éco prêt à taux zéro en 2026 ?
Il faut être propriétaire d’un logement achevé depuis plus de deux ans, faire réaliser les travaux par des professionnels RGE, et présenter un dossier admissible auprès d’une banque partenaire avant le commencement du chantier.
Quels types de travaux sont les plus rentables avec l’éco-PTZ ?
Les interventions sur l’isolation (combles, murs, planchers) ainsi que le remplacement des systèmes de chauffage anciens par des solutions performantes sont les plus efficaces pour augmenter la valeur de votre bien et baisser vos factures.
Peut-on cumuler l’éco-PTZ avec d’autres aides à la rénovation énergétique ?
Oui, le prêt peut se cumuler avec MaPrimeRénov’, la prime énergie, des aides locales et les CEE, afin de réduire davantage le reste à charge et faciliter le passage à l’acte.
L’éco prêt à taux zéro est-il accessible sans condition de ressources ?
Oui, c’est un des atouts majeurs du dispositif : tout propriétaire peut solliciter ce prêt, indépendamment de son niveau de revenus, sous réserve de respecter les autres conditions d’éligibilité.


