Au programme
- Avantages de l’investissement dans l’immobilier neuf : économie d’énergie et sécurité juridique
- Atouts et limites de l’immobilier ancien : charme, emplacement et question de travaux
- Fiscalité : quelles différences entre immobilier neuf et ancien en 2026 ?
- Risques immobiliers, garanties et rentabilité locative : quels enjeux concrets ?
- Perspectives patrimoniales et tendances pour 2026 : arbitrer entre modernité et caractère
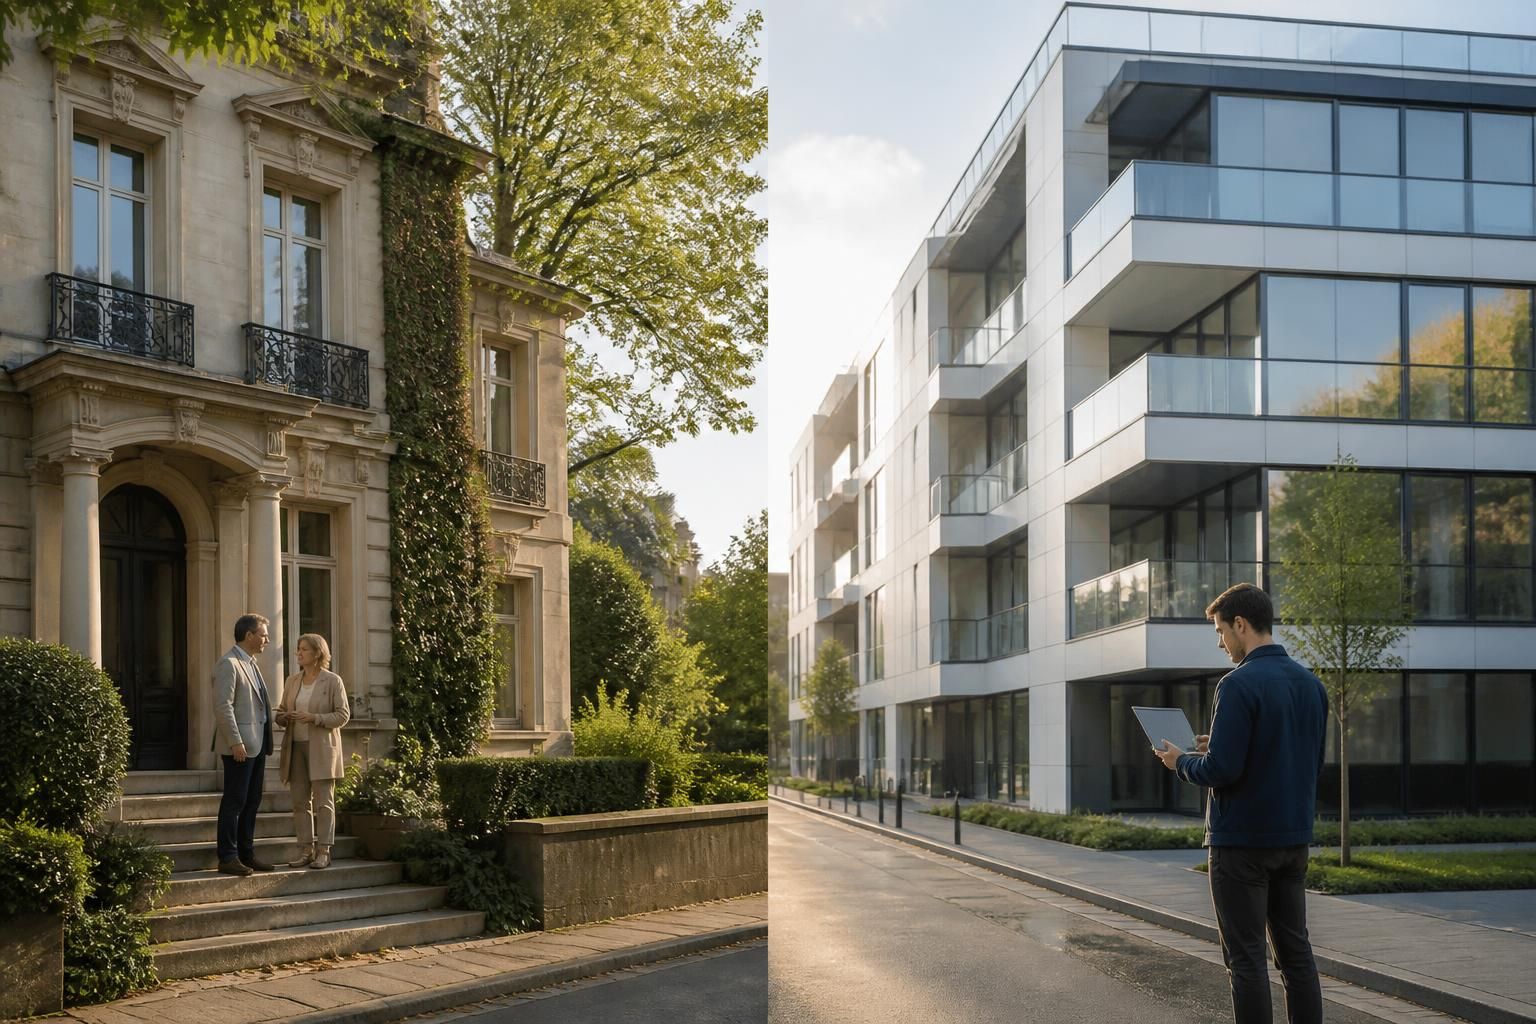
L’arbitrage entre immobilier neuf et immobilier ancien structure aujourd’hui toutes les stratégies d’investissement immobilier en France. D’un côté, la promesse de logements modernes, sobres en énergie et protégés par la législation. De l’autre, le charme et la localisation des biens de caractère. À l’heure où les prix, la fiscalité immobilier et la demande locative évoluent sous la pression des nouvelles normes et des attentes sociétales, choisir entre neuf et ancien engage sur le long terme. L’analyse des avantages et des inconvénients de chaque option devient ainsi un exercice essentiel pour concilier optimisation financière, confort de vie et potentiel de plus-value immobilière.
En bref :
- Un logement neuf coûte 15 à 20 % plus cher au mètre carré que l’ancien, mais offre des frais de notaire réduits et des garanties solides.
- L’ancien séduit par son emplacement central, son cachet et une diversité inégalée, mais il exige souvent des travaux de rénovation et implique des charges plus élevées.
- La fiscalité immobilier diffère profondément : exonérations, droits de mutation et dispositifs de défiscalisation ne s’appliquent pas de la même manière selon le type de bien.
- Pour l’investisseur locatif, la rentabilité nette varie après prise en compte de la fiscalité, des travaux et de la vacance locative.
- Le choix entre neuf et ancien doit intégrer les risques immobiliers associés, la rapidité d’emménagement et la protection juridique effective.
Avantages de l’investissement dans l’immobilier neuf : économie d’énergie et sécurité juridique
Investir dans un bien neuf répond d’abord à des exigences de modernité et de conformité réglementaire. Tout programme livré depuis 2012 respecte les dernières normes (RT 2012, puis RE2020), garantissant une faible consommation énergétique et une isolation optimisée. Pour les acquéreurs, cela se traduit par des charges réduites et un impact environnemental moindre. Les nouveaux ensembles résidentiels intègrent également des équipements de confort : ascenseur, parking privatif, portails sécurisés, accès PMR ou domotique pour piloter chauffage et volets.
L’immobilier neuf séduit aussi par la protection légale dont bénéficient les acheteurs. Trois niveaux de garanties encadrent la transaction : la garantie de parfait achèvement (un an), la garantie biennale sur les équipements (deux ans) et la garantie décennale sur le gros œuvre (dix ans). Ces dispositifs contraignent le promoteur ou le constructeur à intervenir en cas de défaut, et sont renforcés par la garantie financière d’achèvement pour les programmes en VEFA (Vente en l'État Futur d'Achèvement).
La personnalisation figure aussi parmi les avantages immobilier neuf. Choisir la couleur des peintures, décloisonner les espaces ou intégrer une cuisine sur mesure sont des options souvent proposées. Pour les familles, il devient possible d’anticiper l’évolution des besoins en modulant la configuration intérieure.
Quels coûts et quelles aides associer au neuf ?
Le prix au mètre carré, plus élevé d’emblée (+15 à 20 % selon la FPI 2024), intègre l’excellence énergétique, la rareté foncière et la modernité des matériaux. Néanmoins, les frais de notaire sont allégés (2 à 3 % contre 7 à 8 % pour l’ancien) et certaines communes exonèrent de taxe foncière pendant les deux premières années suivant la livraison, avec procédure à engager sous trois mois.
Les dispositifs de défiscalisation comme la loi Pinel (jusqu’à 21 % de réduction d’impôt pour dix ans de location sous conditions), le prêt à taux zéro (PTZ) ou une TVA réduite dans certaines zones (ANRU) participent à rendre l’effort initial plus supportable pour bon nombre d’investisseurs. Pour aller plus loin dans l’optimisation patrimoniale, d’autres solutions existent autour de l’immobilier et de l’assurance vie.
Malgré ces atouts, investir dans l’immobilier neuf suppose patience et organisation. Le délai d’emménagement, de 12 à 18 mois en moyenne pour de la VEFA, génère des intérêts intercalaires à payer, sans occupation du bien. Un aléa qui pèse pour les investisseurs à calendrier serré ou les familles en attente de livraison.
| Critère | Neuf | Ancien |
|---|---|---|
| Prix au m² | +15 à +20 % | Plus accessible |
| Frais de notaire | 2 à 3 % | 7 à 8 % |
| Travaux à prévoir | Quasi nuls au départ | 18 000 à 25 000 € |
| Charges courantes | Faibles | Plus élevées |
| Rénovation énergétique | Normes RE2020 intégrées | Souvent obligatoire |
Un exemple concret de confort et de maîtrise des dépenses
Prenons le cas de la famille Lenoir, primo-accédants à Toulouse. Leur appartement livré en 2025 bénéficie d’une isolation exceptionnelle, d’un plan personnalisé et de deux places de parking en sous-sol. Les factures d’électricité annualisées tombent à 890 €, soit 35 % de moins qu’un bien équivalent en centre-ville ancien. Satisfaits de leur confort et rassurés par les garanties, ils citent cette sécurité comme déterminante dans leur choix initial, malgré le coût d’achat supérieur.
Atouts et limites de l’immobilier ancien : charme, emplacement et question de travaux
Les adeptes de l’immobilier ancien invoquent la diversité des biens et l’attraction des emplacements centraux. Le centre historique d’une grande ville, un village médiéval ou un quartier résidentiel mature n’offrent que rarement du neuf, mais un foisonnement de bâtiments anciens, à tous les prix. L’offre large favorise la négociation et permet d’accéder à des surfaces plus grandes ou à des adresses plus huppées pour un budget plus contenu.
L’ancien séduit aussi par une signature architecturale distinctive : parquets massifs, cheminées en marbre, moulures, hauteur sous plafond et proportions généreuses trouvent facilement leur public, que ce soit pour un achat plaisir ou pour exploiter la rentabilité locative en meublé, par exemple via le statut LMNP.
Les délais d’occupation sont également rapides ; il suffit généralement de trois à quatre mois entre la promesse de vente et l’emménagement effectif. Pour les investisseurs, cette disponibilité constitue un atout essentiel pour optimiser la rotation du capital.
Les dessous de la rénovation et des charges cachées
L’envers du décor, souvent négligé dans les annonces, réside dans l’entretien et rénovation quasi systématiques. Achat d’un bien mal classé DPE (étiquette F ou G), toiture vétuste ou installation électrique ancienne : chaque défaut peut déclencher des dépenses importantes. L’ANAH (2025) estime à 20 000 à 40 000 € le coût d’une rénovation énergétique globale, indispensable pour louer ou revendre sans décote majeure.
Les inconvénients immobilier ancien incluent aussi des charges de copropriété élevées, des ravalements ou des remplacements d’ascenseur non anticipés. Il s’avère donc indispensable de consulter le carnet d’entretien et les PV de copropriété pour éviter les mauvaises surprises dès les premières années.
Pour les profils qui aiment transformer et valoriser un bien, l’ancien propose toutefois un terrain d’expression unique. En réalisant d’importants travaux (isolation, modernisation d’une cuisine ou d’une salle de bains), la plus-value immobilière à la revente peut dépasser 10 à 15 % selon l’ANIL. L’idéal ? Profiter du taux de TVA réduit (5,5 % à 10 %) sur les rénovations pour limiter l’effort financier initial.
Exemple : négocier et rénover pour doubler la rentabilité
Renaud, investisseur à Brest, a acquis en 2024 un grand T2 dans une copropriété des années 1960 pour 118 000 €, soit 25 % de moins qu’un logement neuf de même taille. Après 24 000 € de rénovation complète, il a obtenu un DPE C et loue le bien 690 € net. Malgré les mois de chantier, sa rentabilité locative nette dépasse 5 %, ce qui valide son choix d’arbitrage.
Fiscalité : quelles différences entre immobilier neuf et ancien en 2026 ?
La fiscalité immobilier accompagne chaque projet, et elle pèse de façon inégale sur le neuf et l’ancien. Acquérir dans le neuf allège la note avec des frais de notaire réduits – 6 750 € contre 21 000 € dans l’ancien pour un bien à 300 000 € – et autorise, dans de nombreuses communes, une double exonération de taxe foncière sur deux ans. Encore faut-il déposer la demande dès la livraison.
Les droits de mutation (« frais de notaire ») s’avèrent bien plus lourds dans l’ancien. Pour un même budget, l’écart atteint plusieurs milliers d’euros, à réintégrer dans le calcul global du coût de l’investissement. Les acheteurs bénéficiant d’un appui spécialisé, par exemple en consultant ce guide pour financer un achat immobilier, maximisent leur budget en anticipant taxes et frais annexes.
Certaines aides ciblent spécifiquement chaque segment. Dans le neuf, il s’agit du PTZ, de la TVA à taux réduit, de la loi Pinel ou encore du dispositif Censi-Bouvard en résidence services. L’ancien permet de profiter d’aides à la rénovation (MaPrimeRénov’, éco-PTZ, Denormandie) si le bien et la ville sont éligibles, ainsi que d’exonérations partielles de taxe foncière après travaux lourds dans certaines communes.
- Neuf : défiscalisation (jusqu’à 21 %), frais réduits, exonération deux ans
- Ancien : frais plus élevés, TVA travaux réduite, aides ponctuelles rénovation
- Possibilité de créer une SCI pour optimiser la gestion immobilière
L’investissement locatif est le domaine où ces différences fiscales se ressentent le plus. Le neuf oblige à respecter certains plafonds de loyers (Pinel), mais reste attractif pour les investisseurs recherchant la stabilité fiscale. L’ancien, affranchi de ces plafonds en zone non tendue, impose cependant d’assumer la vétusté. Un arbitrage à faire selon projet, liquidité, objectifs patrimoniaux et tolérance au risque.
Risques immobiliers, garanties et rentabilité locative : quels enjeux concrets ?
Chaque type de bien propose son lot de risques immobiliers et de protections. Dans le neuf, le risque principal reste le retard de livraison ou la faillite du promoteur. Mais la réglementation française impose des garanties financières d’achèvement et protège l’investisseur contre la non-livraison. Ces garde-fous sont inédits dans l’ancien où, une fois la transaction réalisée, l’acheteur supporte tous les aléas techniques et historiques du logement.
La rentabilité locative varie énormément selon le type de bien, l’état général et la stratégie fiscale adoptée. Un logement neuf bien isolé et moderne attire facilement des locataires, limite la vacance et réduit les charges. Mais il subit souvent une décote à la première revente (10 à 20 %) en devenant un bien "ancien".
À l’inverse, un bien ancien réhabilité offre un potentiel de plus-value plus important si l’emplacement reste recherché. Les investisseurs expérimentés cherchent à combiner travaux, changements de destination ou division des lots pour décupler la valeur ajoutée, une approche risquée pour les débutants mais récompensée dans une conjoncture dynamique.
Le défi réside dans la maîtrise du coût global du projet, intégrant frais initiaux, charges, impôts et scénarios de plus-value immobilière sur la durée. La réussite d’un projet d’investissement immobilier dépend donc autant de l’analyse pragmatique des risques que de la compréhension de chaque facteur coût et fiscalité.
Tableau synthétique des risques et protections
| Type de bien | Risques majeurs | Protections / Garanties |
|---|---|---|
| Neuf | Retards, faillite promoteur | Garanties décennale/parfait achèvement, caution d’achèvement |
| Ancien | Vices cachés, diagnostics obsolètes | Diagnostic technique obligatoire, recours judiciaire |
Perspectives patrimoniales et tendances pour 2026 : arbitrer entre modernité et caractère
Le marché 2026 porte à la fois des exigences environnementales croissantes et une recherche de patrimonialisation à long terme. Choisir entre un appartement tertiaire en périphérie, certifié RE2020, et une maison bourgeoise de centre-ville suppose d’anticiper la demande locative, la valorisation future du quartier et le devenir de la réglementation sur la performance énergétique. Les experts remarquent que la demande de logements efficaces, connectés et sobres augmente régulièrement – accentuant la prime sur le neuf dans les zones tendues.
Pour autant, l’ancien garde sa carte maîtresse dans la centralité et la rareté. Certains arrondissements parisiens, quartiers historiques bordelais ou centres-villes montpelliérains voient leurs prix résister, malgré la vétusté du parc. L’intelligence de l’achat immobilier consiste donc à marier la patience et la méthode, à intégrer chaque coût invisible (copropriété, travaux futurs, taxes, etc.) dans la réflexion. La création de montages collectifs (SCI, SCPI, crowdfunding immobilier) permet aussi de mutualiser les risques et de diversifier les approches, à l’image des solutions proposées pour
le crowdfunding immobilier ou pour les SCPI sans frais d’entrée.
- Envisager le potentiel d’un quartier futur (nouvelle ligne de tramway, campus, Zone d’Aménagement Concerté…)
- Prévoir un cycle minimum de 6 à 8 ans pour amortir la décote du neuf lors de la revente
- Analyser la demande locative fine selon la typologie du bien
- Prendre conseil auprès d’un professionnel ou d’un courtier en ligne expérimenté
- Comparer le poids réel de chaque charge sur la durée : entretien, taxes, rénovation
L’enjeu ultime reste de préserver sa liberté d’arbitrage et de s’ajuster au fil du temps, selon le marché, ses objectifs de vie et les contraintes familiales ou professionnelles. Avant de s’engager dans un investissement immobilier, chaque angle doit être passé au crible : de la fiscalité anticipée à la liquidité du bien, en passant par le potentiel de revente. L’arbitrage entre immobilier neuf et immobilier ancien structure durablement le patrimoine des Français en 2026.
Qu’est-ce qu’un logement neuf dans le contexte immobilier français ?
Un logement neuf se définit comme toute construction achevée depuis moins de 5 ans, n’ayant jamais été habitée ou ayant fait l’objet d’importants travaux de réhabilitation. Il bénéficie des dernières normes de construction et d'équipements modernes.
Les frais de notaire sont-ils toujours plus faibles dans le neuf ?
Oui, ils représentent généralement 2 à 3 % du prix de vente dans le neuf, contre 7 à 8 % dans l’ancien. Cette différence s’explique par la nature des taxes prélevées lors de l’achat.
Comment limiter les risques de travaux imprévus dans l’ancien ?
Il est recommandé de procéder à un diagnostic complet (DPE, amiante, plomb, électricité), de consulter les derniers procès-verbaux d’assemblée générale pour anticiper les rénovations votées, et de budgéter une enveloppe de travaux.
Quel dispositif fiscal favorise l’investissement immobilier locatif dans le neuf ?
La loi Pinel demeure en 2026 le principal levier pour défiscaliser en investissant dans le neuf, avec un engagement locatif de 6 à 12 ans et des plafonds de loyer à respecter.
L’immobilier ancien reste-t-il attractif malgré les contraintes énergétiques ?
Oui, grâce à la qualité des emplacements, au potentiel de rénovation et à la variété des biens proposés. Toutefois, il faut anticiper un budget travaux et privilégier les biens dont le DPE est correct ou qui peuvent être aisément améliorés.


