Au programme
Vous avez entendu parler du Plan d'Épargne en Actions, mais vous hésitez à vous lancer. Peut-être pensez-vous qu'il faut un gros capital, une connaissance pointue des marchés ou attendre un "bon moment". C'est l'inverse. Le PEA est une enveloppe fiscale, pas un produit financier complexe. Le vrai risque n'est pas d'investir mal, c'est de ne pas ouvrir le plan. Le compteur des cinq ans qui débloque la fiscalité avantageuse démarre au premier versement, même modeste. Chaque mois d'attente repousse cet horizon.
Comment fonctionne concrètement un PEA ?
Le PEA repose sur deux comptes liés. Le premier est un compte en espèces, où vous déposez vos versements par virement ou chèque. Le second est un compte-titres, qui héberge les actions, parts de fonds ou ETF que vous achetez. Quand vous vendez un titre, l'argent revient sur le compte en espèces. Vous pouvez alors réinvestir sans sortir de l'enveloppe, donc sans déclencher d'impôt. Ce système en vase clos est le cœur de l'avantage : tant que l'argent reste dans le PEA, les plus-values et les dividendes s'accumulent sans fiscalité.
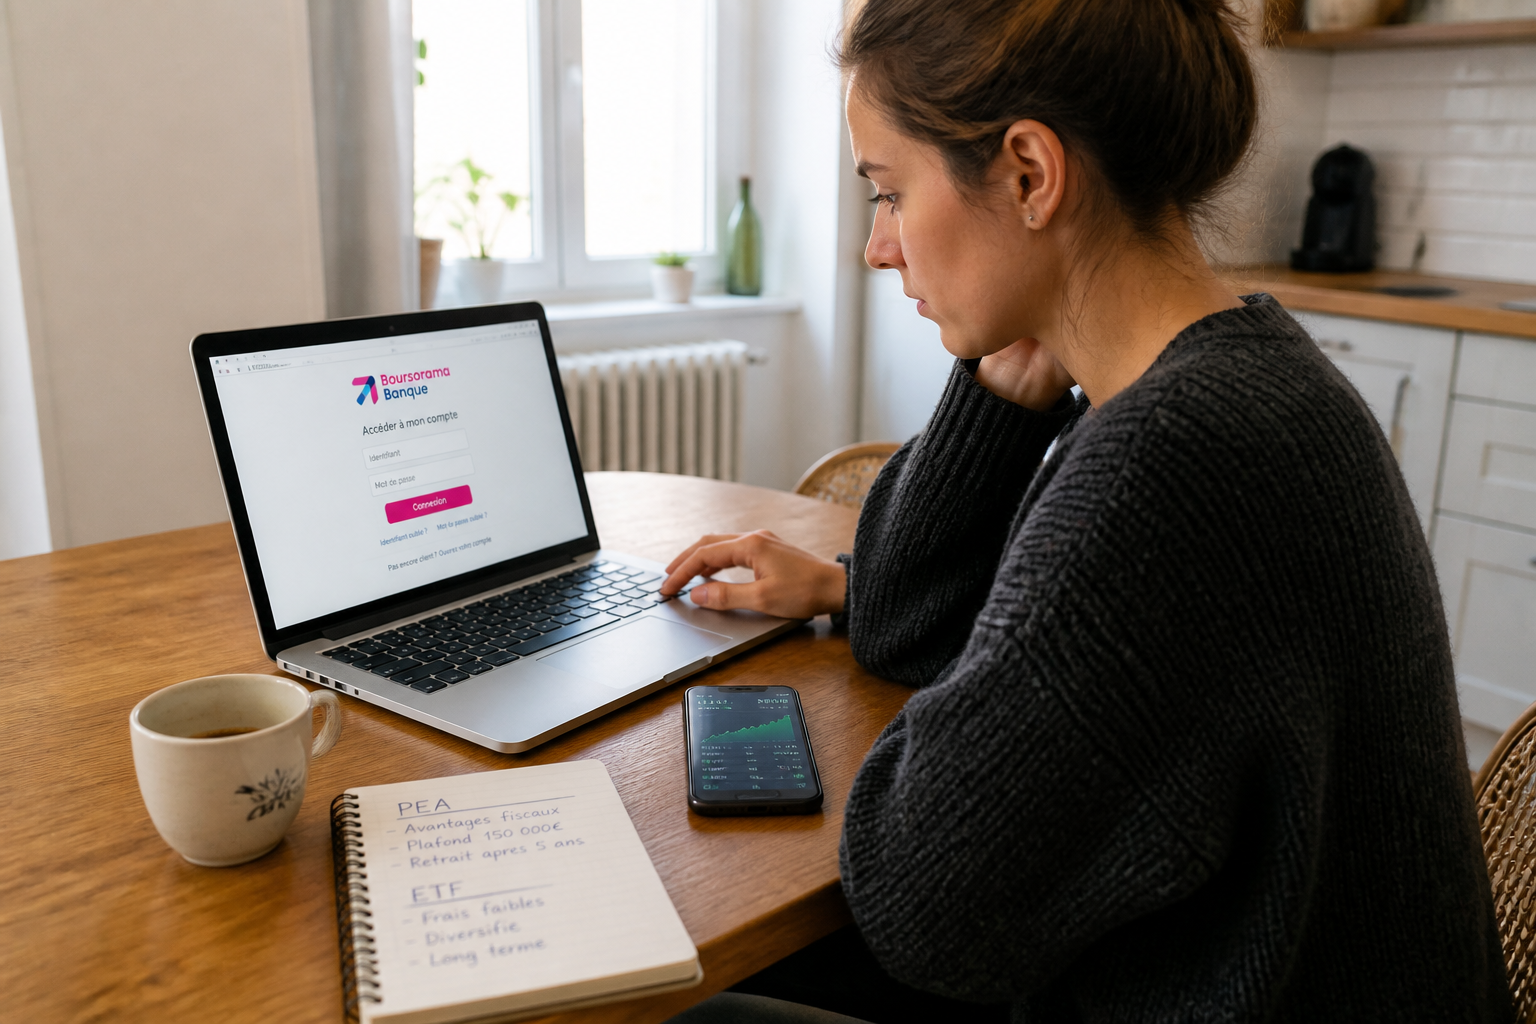
Les titres achetés sont négociés en Bourse en continu, comme une action classique. Vous passez des ordres au marché ou à cours limité, au prix du moment. L'éligibilité est limitée aux titres européens : actions de l'Union européenne, de la Norvège, de l'Islande et du Liechtenstein, ainsi que des parts de fonds (ETF, SICAV) investis à 75% minimum en actions éligibles. Une astuce méconnue : vous pouvez vous exposer aux indices américains comme le S&P 500 via des ETF dits "éligibles PEA", qui utilisent une réplication synthétique.
Les trois erreurs qui coûtent le plus cher aux débutants
Attendre le bon moment pour ouvrir
Le mythe du market timing a ruiné des stratégies. Personne ne prédit les marchés sur le long terme. Pendant que vous attendez une baisse, les marchés montent. Et quand ils baissent, vous attendez qu'ils baissent encore. Le résultat : vous restez hors du jeu pendant des années de hausse. Ouvrez votre PEA maintenant, même avec 100 euros. Le montant initial n'a aucune importance. Ce qui compte, c'est de lancer le chronomètre fiscal.
Ouvrir son PEA dans une banque traditionnelle sans comparer
C'est l'erreur la plus coûteuse financièrement. Les écarts de frais entre établissements sont considérables. Voici un aperçu de ce que cela représente sur un an avec 50 ordres passés :
| Type d'établissement | Frais par ordre | Droits de garde | Coût annuel (50 ordres) |
|---|---|---|---|
| Courtier en ligne | 1 € à 2 € | 0 € | 50 € à 100 € |
| Banque traditionnelle | 8 € à 15 € | 0,2% à 0,4%/an | 400 € à 750 € |
Sur 20 ans, la différence peut dépasser 10 000 euros, qui auraient pu rester investis et fructifier. Si votre PEA est dans une banque traditionnelle, transférez-le vers un courtier en ligne. Le transfert conserve l'ancienneté fiscale et les frais sont plafonnés par la loi à 150 euros. De nombreux courtiers les remboursent même.
Retirer avant les cinq ans
Un retrait avant cinq ans d'ancienneté entraîne deux sanctions : la clôture définitive du plan et une imposition maximale sur les gains. Pour 30 000 euros de gains, voici la différence :
Avant 5 ans : 30 000 € × 31,4% = 9 420 € d'impôts + clôture du PEA
Après 5 ans : 30 000 € × 18,6% = 5 580 € d'impôts + PEA reste ouvert
N'investissez en PEA que l'argent dont vous n'aurez pas besoin avant cinq ans minimum. Constituez d'abord une épargne de précaution (trois à six mois de dépenses) sur un Livret A, accessible sans pénalité. Le PEA vient après.
Les plafonds et les types de PEA à connaître
Le montant du versement initial dépend de l'établissement, souvent autour de 100 euros. Les plafonds de versement sont les suivants :
- PEA classique : 150 000 € maximum de versements.
- PEA PME-ETI : 225 000 € maximum de versements, mais le cumul avec le PEA classique ne peut pas dépasser 225 000 €.
- PEA Jeunes : 20 000 € maximum, pour les jeunes majeurs rattachés au foyer fiscal de leurs parents. Il devient un PEA classique à la sortie du foyer.
Important : les gains réalisés dans le PEA ne sont pas considérés comme des versements. Vous pouvez donc dépasser ces plafonds grâce aux plus-values accumulées. Un seul PEA classique par personne, mais un couple peut en ouvrir deux. Le cumul avec un PEA PME-ETI est autorisé, sous réserve du plafond global de 225 000 euros.
La fiscalité après cinq ans : un avantage net
Le principal atout du PEA est sa fiscalité après cinq ans. Avant ce délai, tout retrait entraîne la clôture du plan et l'imposition des gains au prélèvement forfaitaire unique (PFU) de 31,4% (12,8% d'impôt sur le revenu + 18,6% de prélèvements sociaux). Après cinq ans, les plus-values et dividendes sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux restent dus, au taux de 18,6% depuis 2026. Depuis 2019, un retrait après cinq ans n'entraîne plus la clôture du plan : vous pouvez continuer à l'alimenter.
Autre point sous-estimé : après cinq ans, vous pouvez transformer le capital en rente viagère exonérée d'impôt. C'est un complément intéressant au PER ou à l'assurance-vie.
Diversifier sans complexité : la clé pour un débutant
L'erreur classique du débutant est de n'acheter que des actions françaises qu'il connaît : TotalEnergies, LVMH, Air Liquide. Le portefeuille semble solide, mais il concentre tous les risques. Selon la Banque de France, 89% des encours PEA sont investis en titres français, alors que la France ne représente que 3% de la capitalisation boursière mondiale. Le problème est triple : risque géographique (l'économie française peut sous-performer), risque sectoriel (le CAC 40 est surpondéré en luxe et énergie) et risque individuel (si une de vos cinq actions fait faillite, vous perdez 20% du portefeuille).
La solution pour un débutant est simple : utilisez des ETF éligibles PEA. Un ETF qui suit un indice large (comme le MSCI World ou l'Euro Stoxx 600) vous donne une diversification géographique et sectorielle immédiate, avec un seul ordre et des frais très faibles. Vous pouvez même vous exposer aux marchés américains via des ETF synthétiques éligibles. Commencez par un seul ETF world, puis ajoutez progressivement d'autres lignes si vous le souhaitez.
Ne pas attendre d'être prêt : la seule décision qui compte
Le PEA est un outil puissant, mais mal utilisé, il peut coûter cher. Frais excessifs, mauvais timing, décisions émotionnelles, méconnaissance des règles : ces erreurs transforment un avantage fiscal en source de pertes. La bonne nouvelle est qu'elles sont connues et évitables. Ouvrez votre PEA maintenant, même avec 100 euros, chez un courtier en ligne. Choisissez un ETF world éligible. Programmez un versement mensuel automatique de 50 ou 100 euros. Et ne touchez à rien pendant au moins cinq ans. Le plus dur n'est pas de choisir les bonnes actions, c'est de ne pas céder à la tentation de retirer ou de vouloir timer le marché. Votre pire ennemi, c'est votre impatience. Lancez le chronomètre, laissez faire le temps et les intérêts composés. Le reste est du bruit.