Au programme
- Panorama des taux d’intérêt des prêts immobiliers en juin 2026
- Tendances et évolutions du marché immobilier à travers le baromètre
- Comment optimiser son taux d’emprunt en 2026 : stratégie, négociation et garanties
- L’impact de l’évolution des taux sur les emprunteurs et le marché
- Perspectives et conseils pour anticiper les tendances du marché immobilier
Le baromètre des taux des prêts immobiliers constitue un indicateur précieux pour les particuliers et professionnels en quête de financement dans un marché toujours plus concurrentiel. Alors que les taux d’intérêt affichent une stabilité relative en juin 2026, l’analyse des tendances révèle une dynamique nouvelle, portée notamment par la digitalisation des offres et la montée en puissance des banques en ligne. Face à l’inflation, à la modification des conditions d’octroi et à la reprise de la demande, le marché immobilier navigue entre prudence et optimisme. Ce contexte incite à redoubler d'attention lors de la négociation de son crédit immobilier : comprendre l’évolution des taux, comparer les offres et anticiper les prochaines actions des banques deviennent des réflexes indispensables. Décryptage détaillé d’un marché où chaque point de pourcentage compte.
En bref :
- Les taux immobiliers se stabilisent à des niveaux moyens autour de 3,39 % sur 20 ans.
- Les banques restent offensives, ciblant principalement les profils solides.
- Différences sensibles selon la durée, le profil de l’emprunteur et la banque choisie.
- Banques en ligne : une place croissante mais des offres encore sélectives.
- La vigilance contre la fraude reste essentielle lors des démarches de financement.
- La renégociation et la délégation d’assurance peuvent optimiser significativement le coût du crédit.
Panorama des taux d’intérêt des prêts immobiliers en juin 2026
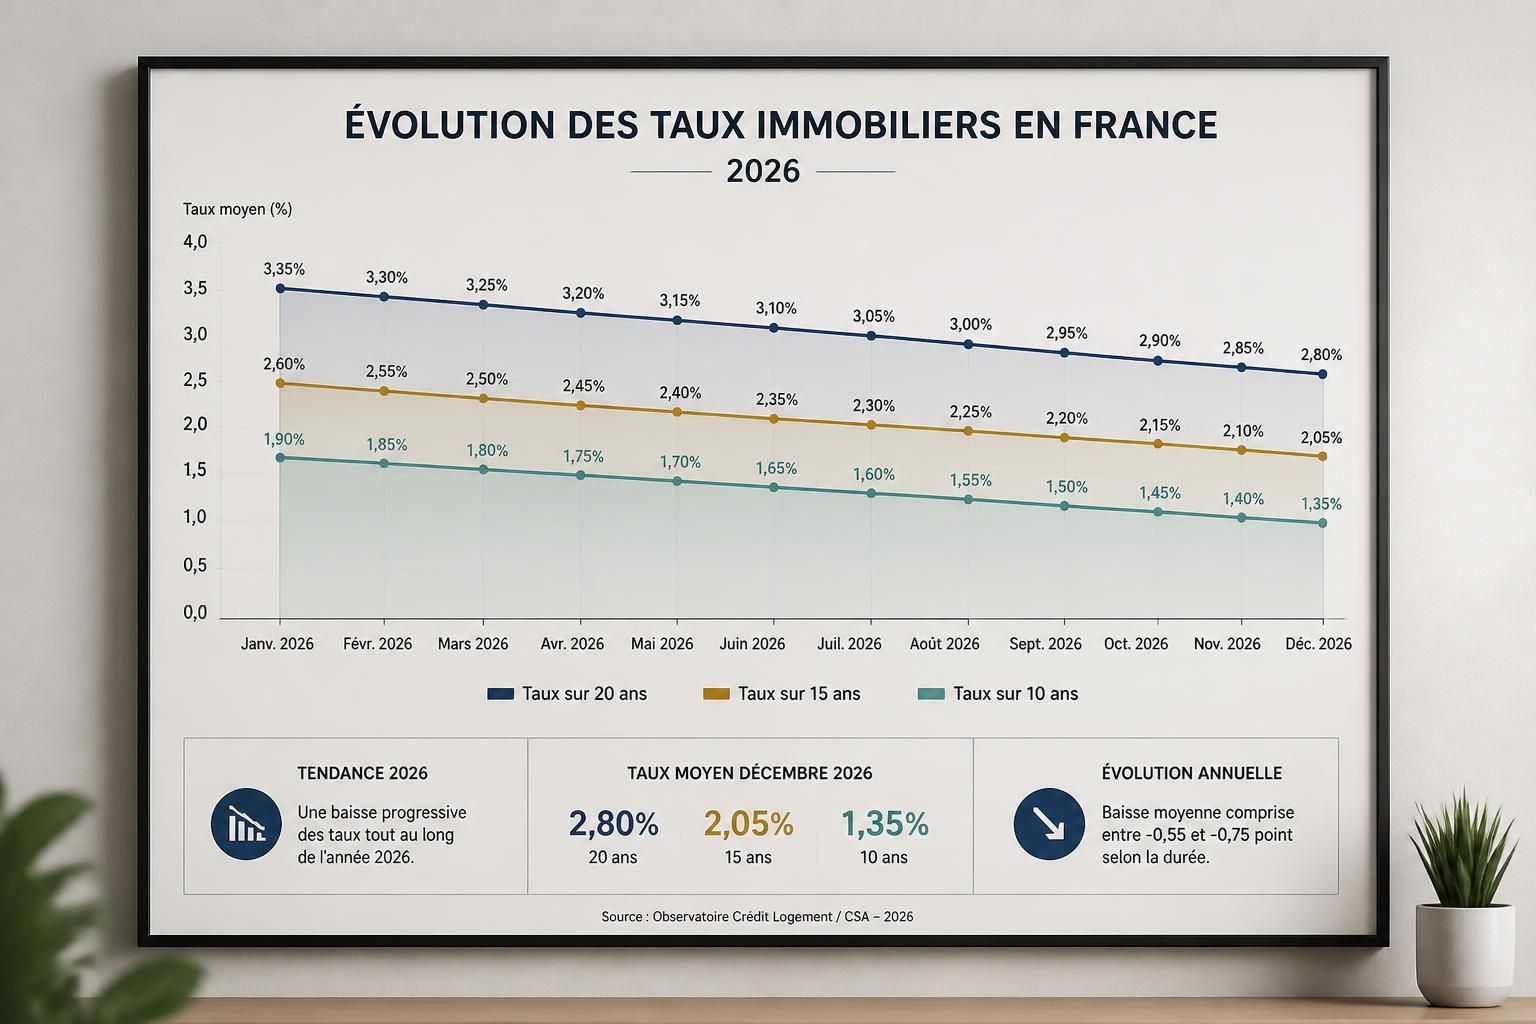
La photographie du marché en juin 2026 affiche une stabilité notable des taux d’intérêt pratiqués par les différents établissements bancaires en France. Selon les données compilées par les principaux courtiers, on observe que le taux moyen pour un financement sur 15 ans tourne autour de 3,25 %, tandis qu'il s’élève à 3,39 % pour 20 ans et avoisine 3,44 % pour 25 ans. Cette quasi-absence de variations marquées traduit une volonté des banques françaises d’opter pour une attitude attentiste, privilégiant la sécurisation de leurs portefeuilles face à une conjoncture économique internationale encore incertaine.
Une analyse plus fine révèle toutefois des variations significatives selon la qualité du dossier présenté par l’emprunteur. Les candidats jugés « excellents » par les établissements financiers, c’est-à-dire affichant une forte stabilité professionnelle, un apport conséquent (généralement supérieur à 15 %), et une gestion irréprochable de leurs comptes, peuvent prétendre à des taux nettement plus attractifs : jusqu’à 2,90 % sur 15 ans et 3,05 % sur 20 ans. Ces offres restent cependant rares et concernent une minorité d’acquéreurs capables de mettre en avant un profil aussi robuste.
Cette compétitivité s’illustre par une intensification de la concurrence, non seulement entre les banques traditionnelles mais également du côté des acteurs 100 % en ligne. Les plateformes telles que BoursoBank, Fortuneo ou Hello bank ! proposent des solutions de crédit immobilier affichées à des niveaux légèrement supérieurs à la moyenne du marché, les porteurs de projets dits « simples » gagnant en facilité d’accès et de rapidité dans la constitution de leurs dossiers.
Le tableau ci-dessous synthétise les taux observés au 15 juin 2026 selon la durée d’emprunt et le niveau de qualité du dossier :
| Durée | Bon taux | Très bon taux | Excellent taux |
|---|---|---|---|
| 10 ans | 3,33% | 3,20% | 2,70% |
| 15 ans | 3,50% | 3,28% | 2,90% |
| 20 ans | 3,60% | 3,40% | 3,05% |
| 25 ans | 3,70% | 3,49% | 3,20% |
À noter que ces chiffres représentent une moyenne nationale, les offres pouvant varier selon les régions et les politiques commerciales locales. Cela impose à chaque acquéreur d’être particulièrement attentif à la capacité de financement et au taux d’endettement, véritables clés de voûte d’une demande de prêt réussie.
Le poids de la concurrence et l’approche des banques en ligne
L’essor des banques en ligne, même s’il reste contenu, fait évoluer le paysage du financement immobilier et pousse les acteurs historiques à revoir leurs stratégies. Si leur présence permet d’accroître la transparence et l’accessibilité des offres, la plupart de ces banques limitent pour l’instant leurs propositions aux dossiers jugés « standards » et aux profils emprunteurs présentant de solides garanties. Elles représentent néanmoins une alternative intéressante pour les primo-accédants à la recherche de rapidité dans les démarches et de taux compétitifs, même s’ils sont souvent légèrement supérieurs aux barèmes des meilleures banques physiques.
Tendances et évolutions du marché immobilier à travers le baromètre
Le baromètre des taux immobiliers en juin 2026 s’inscrit dans un contexte de transformation lente mais structurelle du marché immobilier. Après l’accélération des hausses en 2022 et 2023 puis leur modération en 2025, les taux restent bien inférieurs à leur pic, permettant à un nombre croissant d’acquéreurs de concrétiser leur projet. La production de crédits progresse ainsi d’environ 10 % sur un an, dynamisant un secteur longtemps marqué par la prudence.
Plusieurs facteurs expliquent cette évolution. D’abord, l’inflation persiste mais tend à se stabiliser, réduisant la pression sur la Banque centrale européenne qui maintient ses taux directeurs. Les établissements français, pour leur part, ajustent leurs politiques commerciales afin de préserver la rentabilité tout en restant attractifs pour les emprunteurs solvables. Ils continuent de favoriser des profils solides : ménages ayant un apport personnel significatif, épargne disponible ou revenus sécurisés, ainsi que ceux capables de présenter un projet cohérent et durable.
Pour illustrer cette dynamique, prenons le cas de Claire et Julien, un couple de trentenaires désireux d’acquérir leur résidence principale à Nantes. En présentant un dossier solide avec 15 % d’apport, une stabilité professionnelle et une gestion exemplaire de leurs comptes, ils ont obtenu une proposition à 3,28 % sur 20 ans, contre 3,60 % affichés pour des profils « moyens ». Leur exemple révèle l’importance de chaque critère dans la décision bancaire et encourage chaque porteur de projet à soigner la préparation de sa demande.
Différences régionales et rôle du baromètre
Le baromètre met également en lumière les disparités régionales. Certaines caisses locales, désireuses de capter une nouvelle clientèle, peuvent proposer des offres nettement inférieures à la moyenne nationale. Cela vaut surtout pour des villes où l’activité immobilière est soutenue et où la rotation rapide du parc garantit une certaine sécurité aux établissements prêteurs.
Pour faciliter la lecture des tendances par le grand public, le baromètre distingue entre taux nominaux et TAEG (Taux Annuel Effectif Global), ce dernier intégrant l’ensemble des frais annexes – assurance, garantie, frais de dossier – et devant servir de référence pour comparer deux prêts concurrents. L’essor d’outils de simulation gratuits, proposés par des courtiers réputés, simplifie cette comparaison et donne un nouveau souffle à la concurrence bancaire.
Comment optimiser son taux d’emprunt en 2026 : stratégie, négociation et garanties
Face à la stabilité des taux, la marge de manœuvre repose essentiellement sur la constitution d’un dossier attractif. Présenter un apport personnel d’au moins 10 à 15 % du prix d’achat reste l’un des critères les plus discriminants. Les banques surveillent également de près la gestion du budget, l’historique de compte et la nature du projet immobilier. Les emprunteurs qui soignent ces éléments maximisent leurs chances d’obtenir un taux d’intérêt réduit.
Outre l’apport, différents leviers permettent d’améliorer sa proposition. La domiciliation des revenus au sein de la banque prêteuse, la souscription à des produits d’épargne ou d’assurance complémentaires ou encore la présentation d’une situation professionnelle stable sont autant d’arguments à valoriser. Une analyse attentive de ces critères permet à l’emprunteur de négocier son taux et d’obtenir des conditions plus avantageuses lors du passage en agence ou avec un courtier.
Voici une liste des principaux leviers à activer pour décrocher le meilleur taux en 2026 :
- Apport personnel conséquent (minimum 10 %, idéalement 15 %)
- Gestion saine et régulière des comptes bancaires
- Email professionnel de la banque : vigilance face aux faux courtiers, l’adresse doit bien se terminer selon les standards de l’établissement
- Justification de la stabilité professionnelle (CDI, secteur dynamique…)
- Mise en concurrence directe des banques et recours à un courtier expérimenté
- Délégation d’assurance emprunteur avec garanties équivalentes
- Souscription à d’autres produits de la banque
- Présentation d’un projet immobilier cohérent, bien situé et à un prix réaliste
Le coût global du crédit dépend aussi beaucoup de l’assurance emprunteur, désormais librement négociable. Raison de plus pour comparer les offres externes, souvent plus compétitives, et procéder à une délégation dès que possible. Enfin, n’oubliez pas que si une banque demande des fonds avant même l’édition officielle de l’offre de prêt, il s’agit probablement d’une tentative de fraude : restez prudent et consultez le guide dédié en cas de doute.
Cette vigilance s’applique aussi au financement alternatif, comme le financement participatif immobilier, qui séduit par sa flexibilité mais doit être abordé avec rigueur. La personnalisation de la négociation et l’ouverture à l’innovation sont alors les deux piliers d’une démarche efficace.
L’impact de l’évolution des taux sur les emprunteurs et le marché
L’analyse de l’évolution des taux d’intérêt entre 2020 et 2025 montre des variations marquées, avec un point bas historique fin 2021 puis une remontée brutale en 2023. La stabilisation récente offre aux ménages un nouvel espoir d’entrer ou de revenir sur le marché immobilier. Cette stabilité entraîne un regain de confiance : les transactions repartent, la demande locative s’oriente vers l’acquisition, et les primo-accédants deviennent les principaux animateurs du secteur.
L’intérêt accru pour la renégociation des crédits se confirme au fil des mois. Un emprunteur qui a souscrit son prêt au plus haut des taux en 2023 peut aujourd’hui espérer gagner plusieurs milliers d’euros en renégociant auprès de sa banque ou en optant pour un rachat par un établissement concurrent. Il s’agit toutefois de bien évaluer les éventuelles indemnités à verser et de calculer précisément le bénéfice de l’opération. Les simulateurs en ligne permettent de mesurer rapidement la rentabilité d’une telle démarche.
Prenons le cas de Marc, qui a financé en 2023 un appartement à Toulouse sur 20 ans à un taux de 4,2 %. Grâce à la nouvelle configuration des taux en 2026, il entame une renégociation et parvient à obtenir un taux révisé à 3,30 %, générant ainsi une économie supérieure à 10 000 euros sur la durée totale de son emprunt. Ce type de situation, encore anecdotique il y a peu, devient de plus en plus fréquent.
Variabilité selon les profils et conseils pratiques
Le marché n’en demeure pas moins sélectif. Les jeunes actifs sans apport ou les ménages à revenus fluctuants rencontrent davantage de difficultés, incitant la plupart à envisager des solutions alternatives telles que la constitution d’un dossier en co-emprunt ou l’investissement via des plateformes innovantes. Des dispositifs comme la SCPI ou le fonds Corum Origin apportent aussi des solutions de diversification pour les investisseurs cherchant du rendement sans s’exposer directement à la propriété physique.
Chaque mouvement des taux influe donc à la fois sur les stratégies individuelles et sur les grandes orientations du marché, confirmant l’utilité du baromètre comme boussole essentielle pour ajuster sa trajectoire.
Perspectives et conseils pour anticiper les tendances du marché immobilier
Dans un contexte d’incertitudes géopolitiques et de riposte prudente des banques centrales, il devient crucial pour tout porteur de projet de surveiller attentivement le baromètre des taux d’intérêt et de se positionner dès qu’une fenêtre favorable s’ouvre. Les divers outils de simulation, les alertes courtiers et le suivi régulier des évolutions permettent de capter le meilleur moment pour déposer sa demande et ainsi limiter le coût global du crédit.
La montée en puissance des outils digitaux favorise l’émergence d’une nouvelle génération d’emprunteurs, plus autonomes et plus informés. Ceux-ci tirent bénéfice de la transparence accrue, de la comparaison automatisée des offres et de la communication fluide avec leur conseiller bancaire. Dans bien des cas, le recours à un professionnel du courtage reste la solution privilégiée pour optimiser son taux et obtenir de précieuses économies.
À l’horizon des prochains mois, la prudence devrait rester de mise : les experts anticipent une stabilité persistante des taux voire des ajustements marginaux. Cependant, tout changement du contexte géopolitique ou monétaire pourrait rebattre les cartes, invitant chaque candidat au crédit immobilier à rester attentif et réactif pour réussir sa négociation de prêt.
Comment comparer efficacement deux offres de prêt immobilier ?
Il convient de privilégier la comparaison des TAEG, car ce taux englobe l’ensemble des coûts : intérêts, assurances, garanties et frais annexes, reflétant plus fidèlement le coût réel du financement qu’un taux nominal.
Quelle part représente l’assurance emprunteur dans le coût total du crédit ?
L’assurance emprunteur peut représenter jusqu’à 25 % du coût global d’un crédit immobilier. Il est donc essentiel de mettre en concurrence les contrats pour réduire ce poste de dépense.
Est-il préférable d’emprunter auprès d’une banque en ligne ou traditionnelle ?
Les banques en ligne peuvent être compétitives mais restent sélectives. Les emprunteurs avec un dossier simple, sans besoin de montage complexe, y trouvent souvent des taux corrects, mais la négociation personnalisée demeure limitée.
Quand faut-il consulter un courtier pour optimiser son crédit immobilier ?
Consulter un courtier est recommandé dès l’amorçage du projet d’achat. Ce professionnel dispose d’une vision des taux actualisés et négocie les meilleures conditions auprès de divers établissements, maximisant les chances de décrocher un excellent taux.
Quelles précautions contre la fraude lors d’une demande de prêt immobilier ?
Il faut refuser toute demande de versement préalable à une adresse ou compte non certifié. Toujours vérifier l’identité du conseiller, privilégier la communication via les canaux officiels et consulter un guide actualisé en cas de doute.


