Au programme
- Les fondamentaux de l’investissement locatif en 2026 : leviers et indicateurs clés
- Stratégies gagnantes pour investir dans l’immobilier locatif : choix du bien, ville et fiscalité
- Le financement immobilier et sa gestion : nouvelles règles et outils de 2026
- Gestion locative optimisée : outils, efficacité et erreurs à éviter
- Optimisation fiscale et transmission patrimoniale : choisir la bonne structure
Dans un contexte où la stabilité reste fragile sur les marchés financiers, l’investissement immobilier séduit toujours autant pour bâtir un patrimoine pérenne. La fenêtre d’opportunité actuelle offre des taux de prêt stables, des prix ajustés et une forte tension locative dans de nombreuses villes françaises. Investir dans l’immobilier locatif en 2026, c’est aussi naviguer parmi des réformes fiscales, de nouvelles normes énergétiques et une diversification des dispositifs d’aide comme la loi Pinel. Pour transformer chaque euro investi en vecteur de rentabilité et de sérénité, il faut désormais maîtriser une palette d’outils : du calcul de rentabilité à la gestion locative quotidienne, en passant par le choix du bien et les meilleures stratégies d’optimisation fiscale. Ce guide passe en revue l’ensemble des leviers à activer pour performer sereinement sur le marché immobilier 2026, illustré par des exemples concrets et des chiffres vérifiés.
En bref :
- La stabilité des taux et la correction des prix créent un contexte porteur pour l’immobilier locatif en 2026
- L’effet de levier du crédit bancaire reste un atout majeur face aux autres classes d’actifs
- Calculer la rentabilité nette et le TRI est devenu essentiel pour prendre les bonnes décisions
- Le choix de la ville, de la stratégie et du régime fiscal conditionne la performance à long terme
- La gestion locative, directe ou déléguée, pèse sur la rentabilité finale
- Optimiser ses revenus, anticiper la vacance et préparer la transmission : les réflexes du bon investisseur
- Des outils avancés permettent de simuler précisément chaque scénario avant d’acheter
Les fondamentaux de l’investissement locatif en 2026 : leviers et indicateurs clés
L’immobilier locatif conserve en 2026 son statut de placement favori des Français, alliant sécurité et rendement dans un environnement économique encore incertain. Contrairement à l’épargne traditionnelle, investir dans la pierre offre un triple avantage : l’effet de levier du crédit, des revenus indexés sur l’inflation et un actif tangible, transmissible. Par exemple, un jeune couple ayant placé 20 000 € d’apport en 2016 sur un bien estimé à 140 000 € dispose aujourd’hui d’un patrimoine net de près de 100 000 €, après remboursement du capital et valorisation à la revente.
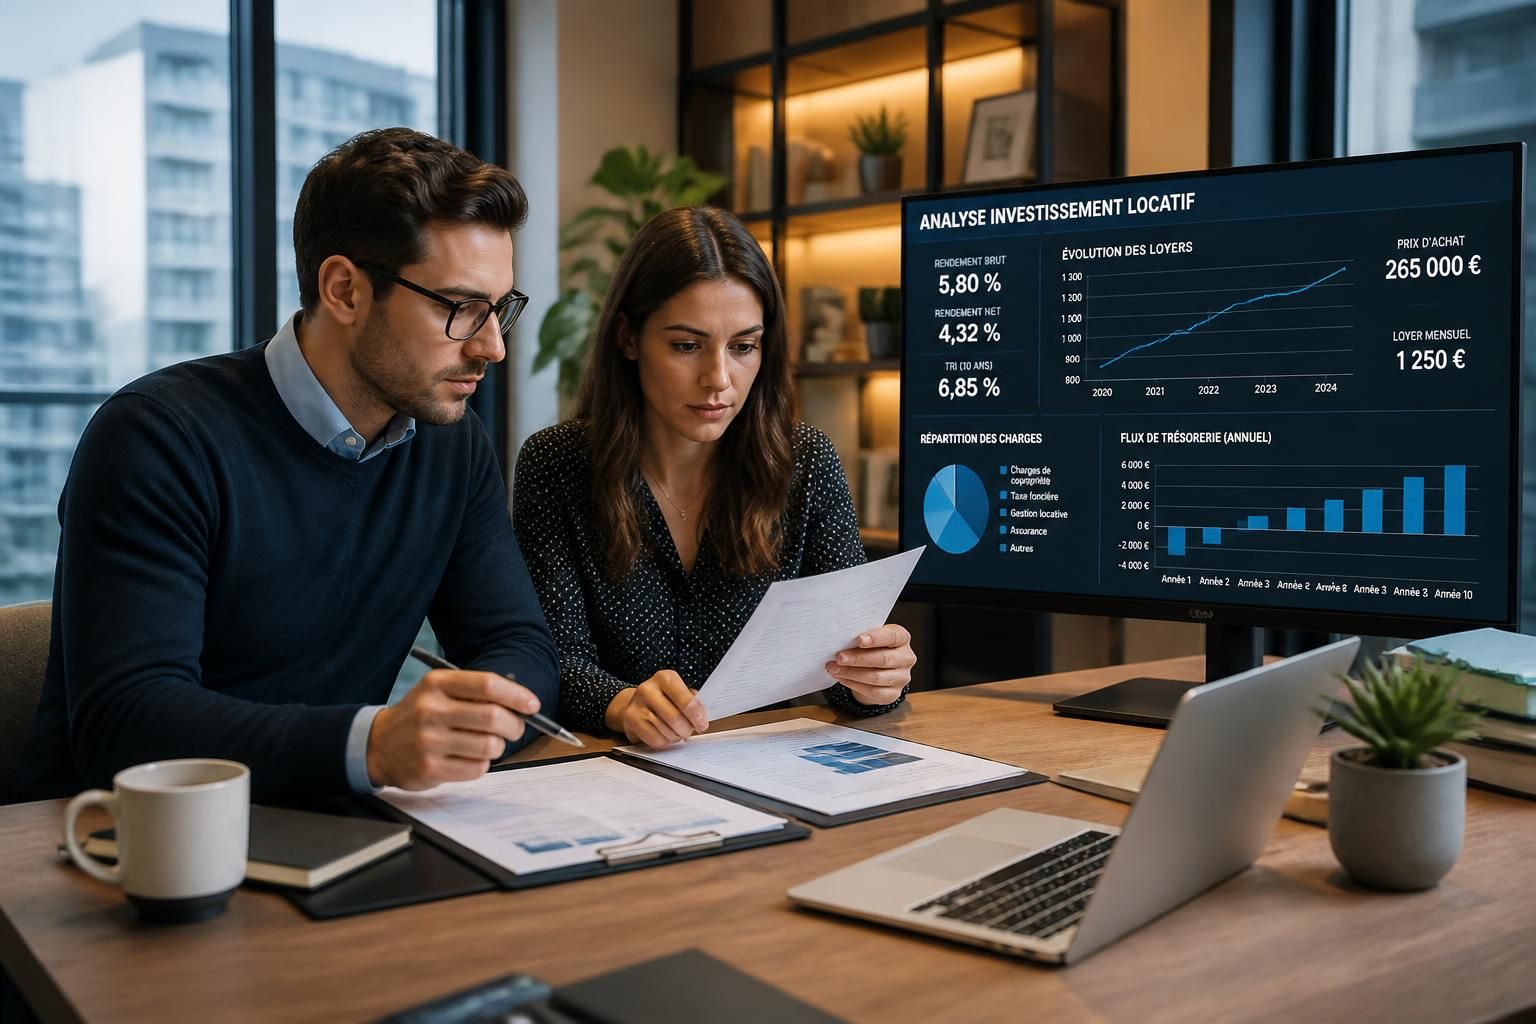
Les investisseurs performants sont unanimes : il ne suffit plus de s’appuyer sur le rendement brut. Cinq indicateurs principaux guident la prise de décision : le rendement brut (loyer annuel / prix d’achat), le rendement net (en intégrant toutes les charges et la fiscalité), le cash-flow mensuel, la vacance locative provisionnée et le TRI (Taux de Rentabilité Interne), qui combine cash-flow, capital remboursé et plus-value future. Le marché immobilier 2026 montre que même des biens en zone tendue affichant “seulement” 5 % de rendement brut peuvent générer 8 à 12 % de TRI sur 15 ans.
À titre d’illustration, une simulation sur un T2 à Angers de 120 000 € acheté avec 14 000 € d’apport, crédit sur 20 ans à 3,4 % et loyer de 600 €/mois donne : un cash-flow positif de 22 €/mois, une rentabilité nette de 4,8 % après charges, et une projection de patrimoine net de plus de 70 000 € au bout de 20 ans. Ce type d’analyse détaillée est réalisable facilement via des simulateurs spécialisés comme ceux évoqués dans les outils proposés par ce dossier sur le financement immobilier, qui intègre fiscalité, taux d’emprunt, vacance et évolution des loyers.
| Indicateur | Définition | Objectif en 2026 |
|---|---|---|
| Rendement brut | (Loyer annuel ÷ Prix d’achat) × 100 | 4 % à 8 % selon zone |
| Rendement net | Après déduction de charges & impôts | 3 % à 6 % |
| Cash-flow | Loyer – mensualité – charges – impôts | Idéalement positif |
| TRI | Inclut apport, flux, plus-value | 8 à 12 % sur 15-20 ans |
| Vacance locative | Période sans locataire (à provisionner) | 1 à 2 mois/an max |
Maîtriser ces fondamentaux permet de filtrer, avant même la première visite, les biens qui s’inscrivent dans une logique de rentabilité et de sécurité patrimoniale.
L’effet de levier et la transmission : avantages distinctifs de l’immobilier
Aucun autre actif ne permet, comme l’immobilier locatif, d’emprunter auprès d’une banque et de faire rembourser le crédit par les revenus générés, tout en conservant la plus-value future pour l’acquéreur. Cet effet levier est le moteur structurel du succès sur la durée. Par ailleurs, convertir un investissement locatif en outil de transmission reste l’une des stratégies patrimoniales les plus efficaces en France, à condition d’anticiper les abattements fiscaux et de choisir la bonne structure (démembrement, holding ou SCI).
Stratégies gagnantes pour investir dans l’immobilier locatif : choix du bien, ville et fiscalité
Bâtir une stratégie d’investissement immobilier efficace impose des choix structurants à chaque étape. Le premier : sélectionner la ville et le quartier, car la tension locative, la dynamique démographique et les projets urbains conditionnent directement la vacance, les loyers et la plus-value envisageable. En 2026, certaines villes moyennes à forte tension (Rennes, Dijon, Reims, Angers) rivalisent avec les grandes métropoles en termes de rendement et d’attrait locatif.
Le choix du type de bien est aussi déterminant : dans la majorité des cas, les T2 offrent le meilleur équilibre entre rendement et stabilité du locataire. Les studios restent prisés pour leur fort rendement brut, surtout en centre-ville étudiant, mais leur vacance est plus élevée, tandis que les T3/T4 et grandes surfaces répondent à une demande familiale stable, au détriment néanmoins d’un rendement souvent plus modéré. La colocation, en toute logique, explose dans les villes universitaires, permettant un loyer global 30 à 50 % supérieur à la location classique d’un grand appartement familial – mais avec une gestion plus pointue.
- Location meublée (LMNP) : génère en moyenne 10 à 20 % de loyers supplémentaires et offre un régime fiscal avantageux. Les étudiants, jeunes actifs ou professionnels en mission courte plébiscitent ce type de logement. Pour approfondir : les avantages de la location meublée LMNP
- Location nue : stabilité du locataire, moins de rotation, idéal pour couples ou familles. Fiscalité : micro-foncier ou réel, chacun ayant ses leviers à activer selon les travaux et le crédit
- Immeuble de rapport : rendement optimisé, mutualisation des risques, mais plus exigeant en gestion et en capital
Le choix du régime fiscal adapte l’imposition aux caractéristiques du projet : de la micro-foncier pour les petits loyers en location nue, au LMNP réel (qui amortit l’immobilier et le mobilier), sans oublier les dispositifs de défiscalisation type loi Pinel ou Denormandie pour combiner défiscalisation et rénovation.
Enfin, surveiller le DPE (Diagnostic de Performance Énergétique) du bien devient incontournable : les logements classés F ou G voient leur mise sur le marché locatif progressivement interdite. La rénovation énergétique peut alors représenter un gain fiscal et une vraie sécurité à moyen terme.
Étude de cas : stratégie colocation à Nantes
À Nantes, un investisseur acquiert un appartement de 90 m² pour 220 000 €. En le divisant en trois chambres et en le proposant en colocation meublée (loyer moyen : 480 € par chambre), il perçoit 1 440 € par mois au lieu de 900 € en location classique. Après charges et impôts, la rentabilité nette approche 6 %. Cette stratégie d’optimisation fiscale et de choix du bien illustre l’importance de s’adapter à la tension locale et au profil des candidats locataires.
Le financement immobilier et sa gestion : nouvelles règles et outils de 2026
La capacité d’acheter un bien grâce à un emprunt bancaire représente un pilier incontournable de l’investissement locatif. Depuis 2024, l’accès au crédit est devenu plus sélectif : les banques exigent 10 à 20 % d’apport, un taux d’endettement plafonné à 35 % et la présentation d’un dossier argumenté (montage juridique, prévisionnel de flux, projections patrimoniales). Les taux fixes oscillent autour de 3,4 %.
Plus que jamais, la durée du prêt doit s’ajuster à l’objectif : 20 à 25 ans permettent de diminuer la mensualité, donc d’améliorer le cash-flow, quitte à accepter une charge d’intérêts plus importante dans les premières années. Un effet bien visible sur le TRI final. Le choix de l’assurance emprunteur, souvent négligé, se révèle aussi critique : en 2026, la possibilité de changer librement ce contrat permet de réaliser plusieurs milliers d’euros d’économies sur la durée.
Les simulateurs en ligne, à l’image de ceux proposés sur ce portail dédié au financement, permettent désormais d’ajuster en temps réel le cash-flow, les impacts fiscaux et la projection de valeur sur 15 à 30 ans – une aide précieuse pour tester différents scénarios (apport, durée, différé d’amortissement, fiscalité).
- S’assurer d’un apport optimal (ni trop élevé, ni trop faible) pour préserver l’effet de levier
- Prévoir un matelas de sécurité pour absorber vacance ou imprévus : 3 à 6 mois de charges minimum
- Comparer les offres d’assurance emprunteur, notamment avec un courtier en ligne
Panorama des modes de financement alternatifs
Pour donner plus de souplesse, d’autres formes de financement émergent. La plateforme de crowdfunding immobilier permet par exemple d’investir dès 1 000 €, en diversifiant son risque sur plusieurs projets neufs ou en rénovation, avec des échéances plus courtes et des rendements de 7 à 10 %/an. Les SCPI offrent aussi une porte d’entrée vers la rentabilité locative sans gestion directe, avec une mutualisation forte et, souvent, une optimisation fiscale intéressante grâce à la dissociation nue-propriété/usufruit.
| Montage | Points forts | Inconvénients |
|---|---|---|
| Crédit bancaire classique | Effet levier maximum, valorisation sur long terme | Nécessite un apport, dossier complet, engagement sur 15-25 ans |
| SCPI / foncières cotées | 0 gestion directe, ticket d’entrée faible, mutualisation | Rendement parfois plus faible, frais de gestion, liquidité réduite |
| Crowdfunding immobilier | Diversification, accès projets variés, court terme | Moins de contrôle, rendement non garanti, risque porteur de projet |
Maitriser les règles d’optimisation fiscale et de financement structurant permet de passer sereinement à la phase suivante : la gestion locative et l’augmentation progressive du patrimoine.
Gestion locative optimisée : outils, efficacité et erreurs à éviter
La gestion locative n’est pas l’affaire de quelques documents signés : c’est la clé de la rentabilité durable. Selon le profil de l’investisseur et le nombre de lots détenus, deux grandes options existent : gérer soi-même ou déléguer à une agence. Gérer directement permet d’économiser en moyenne 8 % du loyer annuel, mais demande une implication réelle (2 à 5 h par mois). Déléguer s’impose pour les investisseurs à distance ou ceux gérant plusieurs biens. Le recours à des outils numériques (logiciels de gestion locative, plateformes de paiement, messagerie intégrée) réduit certaines tâches jusqu’à 70 %.
La sélection du locataire reste déterminante : privilégier des profils solvables (revenus >3 x loyer, CDI stable…), demander systématiquement bulletins de salaire, avis d’imposition, quittances et garantie (caution solidaire, garantie Visale, ou assurance loyers impayés). La réactivité face aux incidents de paiement ou de dégradation est essentielle : dès le premier retard, relancer formellement puis, si nécessaire, enclencher la procédure légale.
- Bail écrit conforme (bail meublé ou nu), caution encadrée
- Dépôt de garantie bien ajusté (1 à 2 mois selon type de location)
- Révision annuelle des loyers selon l’IRL, compte fiscal documenté
- Provision pour vacance : ne jamais négliger le risque locatif (prévoir 1 à 2 mois/an)
- S’assurer que le bien reste au moins en classe E au DPE
Optimiser la gestion passe aussi par de petites actions continues : renégocier régulièrement l’assurance emprunteur, actualiser le loyer chaque année, comparer les régimes fiscaux (micro, réel, LMNP, SCI à l’IS), intégrer les charges récupérables et bénéficier des dispositifs de rénovation énergétique. Plus de détails et conseils sur ces choix sont à retrouver sur les différences entre immobilier neuf et ancien ou dans ce dossier sur la création de SCI.
Cas pratique : automatiser la gestion pour gagner en efficacité
Une petite propriétaire à Toulouse, qui possède trois appartements, a mis en place un logiciel de gestion intégrant quittances automatiques, tableau de suivi des paiements et rappel de l’IRL. Résultat : 5 h d’économie par mois, vacance locative divisée par deux, et déclaration fiscale simplifiée. La gestion locative s’émancipe ainsi des tâches chronophages, pour se concentrer sur la croissance du patrimoine.
Optimisation fiscale et transmission patrimoniale : choisir la bonne structure
La fiscalité peut représenter jusqu’à 40 % de la rentabilité finale d’un projet d’immobilier locatif. Choisir le régime adapté – micro-foncier, réel, LMNP, SCI à l’IR ou à l’IS – est donc crucial pour préserver ses gains. Le régime micro-foncier reste simple mais rarement optimal au-delà de 15 000 € de loyers annuels. Dès que des charges importantes ou un crédit existent, le réel permet de maximiser les déductions (travaux, intérêts, gestion).
La location meublée non professionnelle (LMNP) s’avère majoritairement gagnante : l’amortissement du bien, du mobilier et des frais permet de neutraliser fiscalement la plupart des revenus sur 10 à 15 ans. En 2026, la nouvelle loi prévoit néanmoins la réintégration partielle des amortissements réalisés lors de la revente pour le calcul de la plus-value – un point d’attention pour les stratégies de succession ou de revente rapide.
Recourir à une SCI (Société Civile Immobilière) permet d’optimiser la détention à plusieurs, la transmission et même de profiter parfois d’un régime favorable (SCI à l’IS pour les plans de développement long terme). Le démembrement de propriété reste le mécanisme privilégié pour donner progressivement parts et usufruit à ses enfants, avec un impact fiscal allégé, surtout si combiné à une assurance-vie pour la partie liquidités (plus d’infos).
- Comparatif régimes fiscaux et structures : adapter selon le projet (patrimonial, haut rendement, transmission, gestion mutualisée)
- Maximiser le déficit foncier en cas de travaux (plafond doublé à 21 400 € pour les rénovations énergétiques jusqu’en 2026)
- Anticiper le calendrier de la transmission pour profiter des abattements et éviter les droits de succession élevés
Une stratégie bien structurée, appuyée sur une analyse précise des flux de revenus, permet de bâtir sereinement un portefeuille immobilier stable, rentable et transmissible.
Peut-on investir dans l’immobilier locatif sans apport ?
En 2026, il est encore possible d’obtenir un financement immobilier sans apport, mais les conditions d’octroi sont plus strictes. Les banques exigent généralement un dossier irréprochable, une solide épargne résiduelle et une grande cohérence entre locatif visé et tension du marché local. Cependant, investir avec au moins 10 % d’apport permet d’optimiser les taux et la rentabilité financière du projet.
Pourquoi privilégier la location meublée en 2026 ?
La location meublée (statut LMNP) reste fiscalement très attractive : amortissements, abattements plus larges, loyers supérieurs de 10 à 20 %. Ce modèle répond à la forte demande des étudiants, jeunes actifs et familles en mobilité. Depuis la loi Le Meur, la rentabilité à la revente doit en revanche être anticipée pour optimiser le bilan global.
Quel est le risque principal en immobilier locatif en 2026 ?
Le principal risque reste la vacance locative prolongée ou l’impayé de loyer. Pour s’en prémunir : choisir une ville à forte tension, soigner la qualité du bien, bien sélectionner ses locataires et provisionner une réserve de sécurité pour couvrir 3 à 6 mois de charges.
Comment comparer la rentabilité d’un bien locatif à d’autres placements ?
Le rendement net-net (après tous frais, impôts et vacance) et surtout le TRI permettent de comparer équitablement l’immobilier locatif à l’assurance-vie, la bourse ou les SCPI. L’avantage majeur de l’immobilier : l’effet de levier du crédit, inaccessible ailleurs.
Quel calendrier pour réussir un premier investissement immobilier locatif ?
Le bon déroulé : 1) définir son budget et sa ville cible ; 2) visiter 5 à 10 biens et simuler chaque scénario ; 3) négocier le financement le plus adapté ; 4) optimiser la fiscalité et la gestion avant de signer. Ce calendrier garan-tit un choix rationnel et une rentabilité solide sur le long terme.


