Au programme
- Comparaison des prix au m2 à l'achat : disparités, tendances et facteurs clés
- Évolution et comparaison des loyers au m2 en France : comprendre la location immobilière
- Marché immobilier : conditions de financement et stratégie d’investissement immobilier en 2026
- Analyse de la rentabilité : comparaison achat immobilier vs location immobilière
- Panorama des outils et sources pour comparer les prix immobiliers en 2026
Au cœur des préoccupations des ménages, le prix immobilier en France est scruté de près. L’évolution des prix au m2 et leur comparaison entre achat immobilier et location immobilière révèlent des dynamiques contrastées selon les villes et les régions. Pour chaque projet, de l’investissement à la gestion du budget logement, s’informer sur la tendance prix s’avère crucial. L’année 2026 s’inscrit dans une phase de stabilisation, faisant suite à de fortes fluctuations récentes du marché immobilier.
- Les prix au m2 à l’achat et à la location varient fortement selon les villes et régions
- Après une phase de correction, le marché immobilier montre des signes de stabilisation début 2026
- La comparaison achat/location dépend du type de bien, de la localisation et de la conjoncture crédit
- L’investissement immobilier reste populaire, mais la rentabilité fluctue selon les secteurs
- Les données officielles s’appuient sur des ventes notariées et des observatoires du marché
- Les futurs acquéreurs et investisseurs surveillent l’évolution des taux et des stratégies de financement
Comparaison des prix au m2 à l'achat : disparités, tendances et facteurs clés
Le prix immobilier au m2 à l’achat immobilier demeure l’indicateur de référence pour évaluer la valeur des appartements et maisons à travers la France. En juin 2026, la moyenne nationale pour l’achat d’un appartement s’établit autour de 2 825 euros, contre 2 801 euros pour une maison. Néanmoins, derrière cette moyenne nationale se cachent des écarts considérables selon la localisation, la taille de la ville, le dynamisme économique ou même la conjoncture du marché.
Paris conserve son statut d’exception. Le prix au m2 y tutoie les 9 701 euros pour un appartement à l’achat, alors qu’au Mans, la même surface oscille autour de 2 009 euros. Ces chiffres illustrent la force de la demande dans les métropoles attractives ou sur le littoral, par opposition à une province où le marché, parfois atone, dessert les prix. Cette hiérarchie se retrouve aussi à Lyon, où un appartement coûte en moyenne 4 673 euros au m2, versus 1 613 euros à Limoges.
Ce constat s’explique par plusieurs facteurs. La démographie, la tension sur le marché locatif, l’emploi local et l’accessibilité des crédits déterminent les niveaux de prix. Entre 2023 et 2024, le marché a connu une contraction brutale du fait de la remontée des taux immobiliers. Avec des crédits passant de 1% à 4,5% en dix-huit mois, le rapport de force a changé. Les vendeurs sont désormais plus nombreux que les acquéreurs, ce qui a pesé à la baisse sur le coût logement. Néanmoins, les zones dynamiques – côte méditerranéenne, grands bassins urbains – affichent une plus grande résistance à la correction des prix.
Un autre critère d’importance réside dans le type de bien. Les maisons, par exemple, affichent des écarts de prix plus marqués selon les régions rurales ou périurbaines. À Boulogne-Billancourt, le m2 pour une maison atteint 10 726 euros, contre 1 039 euros dans la Nièvre. D’un mois sur l’autre, certaines évolutions sont notables : les Pyrénées-Atlantiques ont ainsi enregistré une hausse de 7,86% pour les maisons entre mai et juin 2026.
Derrière les chiffres nationaux, le marché immobilier français existe donc à multiples vitesses, incitant chaque ménage à une analyse très locale avant de se lancer dans une transaction. Sites spécialisés et plateformes telles que cette page dédiée au financement d’un achat immobilier offrent des simulations et ressources précieuses.
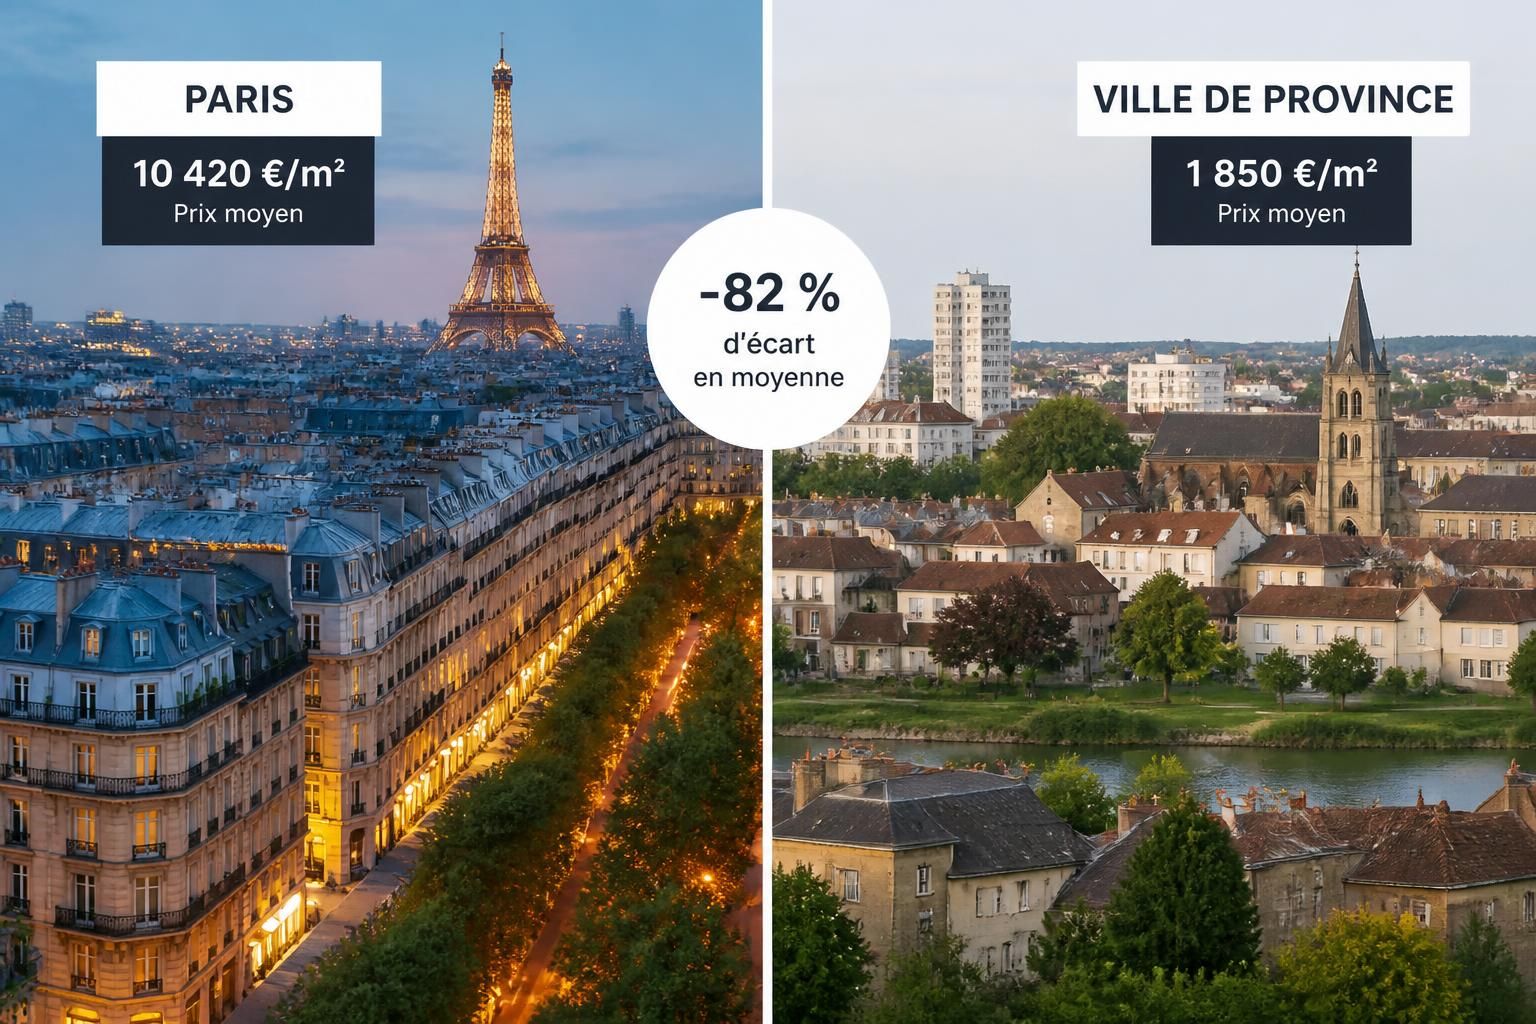
Tableau comparatif : prix au m2 à l'achat (mai-juin 2026) – grandes villes
| Ville | Appartement Juin 2026 (€) | Maison Juin 2026 (€) |
|---|---|---|
| Paris | 9 701 | 10 134 |
| Bordeaux | 4 314 | 4 943 |
| Lyon | 4 673 | 5 649 |
| Lille | 3 359 | 3 504 |
| Le Mans | 2 009 | 2 096 |
| Limoges | 1 613 | 1 944 |
Ce tableau illustre la dispersion des prix du marché immobilier. Plusieurs agglomérations intermédiaires – Rennes, Nantes ou Grenoble – offrent un compromis intéressant entre vitalité économique et accessibilité, tandis que la province profonde reste la plus abordable.
Tendances et anticipation des mouvements de prix
Les données officielles issues de SeLoger et MeilleursAgents sont régulièrement actualisées. Les tendances actuelles invitent à l’observation prudente, car une stabilisation ou une légère remontée pourrait intervenir avec l’assouplissement progressif des conditions de crédit. Cela accentue l’importance de se faire accompagner ou d’utiliser des comparateurs en ligne pour estimer la valeur réelle d’un bien selon son adresse.
Enfin, chaque projet doit s’adapter au contexte local et à la stratégie patrimoniale du ménage. Le prix au m2 n’est jamais isolé d’un faisceau d’autres critères : disponibilité des biens, taxes locales, performance énergétique, qualité de vie. La prochaine section abordera la dimension de la location immobilière, tout aussi influencée par les tendances générales et les incitations à investir.
Évolution et comparaison des loyers au m2 en France : comprendre la location immobilière
En marge des projets d’achat immobilier, la location immobilière demeure un pilier du marché français. Le prix au m2 à la location oscille aussi de façon marquée selon la ville, le quartier ou même la rue. À Paris, il reste structurellement élevé, dépassant fréquemment 30 euros par m2 pour les logements récents, alors qu’en province, certaines villes affichent des loyers de l’ordre de 7 à 10 euros.
Le marché locatif a été secoué par les mêmes dynamiques que la vente : baisse de la mobilité, attractivité accrue des espaces ouverts après la pandémie, et ajustements de l’offre et de la demande. L’indice INSEE des loyers, désormais inclus dans le calcul de l’inflation, reflète une augmentation modérée sur la durée, mais localement, les variations sont plus nettes. À Lyon, à Marseille ou à Nice, la pression immobilière soutient les loyers, même lorsque les prix de vente fléchissent.
Il faut distinguer entre les différents segments locatifs. Les studios et petites surfaces sont souvent surcotés au m2, notamment dans les centres étudiants ou les destinations touristiques. À Bordeaux, la tension locative atteint des records sur ce créneau, de sorte que la rentabilité d’un investissement immobilier locatif y demeure une question sensible pour les investisseurs. Pour une vision précise et des conseils, ce guide sur l’investissement locatif permet d’approfondir le sujet.
Limiter la hausse des loyers est un enjeu de politique publique dans de nombreuses métropoles. À Paris, l’encadrement mis en place il y a quelques années n’a stoppé qu’en partie la progression, la qualité du bâti et les rénovations énergétiques jouant, in fine, un rôle clé. Dans d’autres villes, la rareté des biens disponibles dynamise la demande et maintien des loyers élevés.
La conjoncture récente montre que la croissance des loyers reste contenue par rapport à la flambée passée du coût logement. Entre 2024 et 2026, alors que le prix immobilier à l’achat reculait, les loyers ont poursuivi leur progression à un rythme modéré, faiblement supérieur à l’inflation. Cela se traduit par une augmentation de la part du loyer dans le budget des locataires, notamment chez les ménages les plus jeunes et les moins aisés.
L’essentiel est de privilégier une analyse fine, quartier par quartier, grâce aux observatoires publics et aux plateformes de comparaison des prix. Les investisseurs, quant à eux, veillent à la rentabilité nette, déduction faite des charges et des éventuelles périodes de vacance, afin d’optimiser leur investissement immobilier.
Liste des facteurs agissant sur les loyers :
- Localisation : proximité d’un bassin d’emploi, centre-ville ou pôle universitaire
- Type de bien : petite surface, logement familial, neuf ou ancien
- Qualité énergétique : DPE performant, rénovations récentes
- Évolution démographique : villes en croissance ou en déclin
- Politiques locales : encadrement, aides au logement, fiscalité
- Situation du marché : offre/demande, taux de vacance, attractivité du quartier
Chaque locataire et propriétaire doit ainsi s’appuyer sur des études récentes pour évaluer l’opportunité d’un engagement locatif et ajuster ses attentes à la réalité du terrain. L’attention se porte aussi sur la fiscalité et les outils de défiscalisation, qui impactent sensiblement la rentabilité des projets immobiliers et seront présentés dans une prochaine partie de l’article.
Marché immobilier : conditions de financement et stratégie d’investissement immobilier en 2026
Les transformations profondes du marché immobilier français s’accompagnent d’une évolution rapide des conditions de financement et des stratégies d’investissement immobilier. En 2026, le crédit immobilier se montre plus accessible qu’en 2024, après la reprise du nombre d’octrois consécutive à l’assouplissement des taux. Cette évolution déverrouille de nouveaux projets d’achat, y compris pour les primo-accédants.
La baisse des taux profite surtout dans les zones où l’écart entre prix au m2 à l’achat et prix au m2 à la location se resserre. À Nantes, par exemple, la remontée du marché locatif y rend l’achat plus attractif à long terme, comparé au maintien en location, surtout pour les ménages envisageant d’y rester au moins cinq à sept ans. Dans de telles villes, la question du coût logement mensuel – mensualité de crédit versus loyer – se pose de façon aiguë et aiguillonne le retour des acquéreurs.
À Paris, l’investissement immobilier reste très engageant pour les familles dotées d’un apport substantiel, tant la demande de qualité reste élevée. Le crédit, bien que stabilisé autour de 3% d’intérêt en moyenne en juin 2026, impose un effort d’apport initial conséquent pour s’assurer des conditions attractives sur la durée. Des courtiers comme ceux présentés ici accompagnent les ménages dans l’optimisation de leur montage financier.
Les stratégies d’investissement immobilier se diversifient. Certains privilégient le locatif, attirés par la résilience des loyers. D’autres s’orientent vers des foncières ou du crowdfunding, profitant de la digitalisation du secteur. Les solutions de défiscalisation restent recherchées pour maximiser le rendement net, en particulier dans le neuf ou l’ancien rénové sous dispositif fiscal avantageux.
Pour illustrer ce panorama, voici une famille fictive, les Martin, envisageant un achat à Lyon. En étudiant les tableaux et en recourant à un simulateur, ils constatent qu’entre un appartement à 4 673 euros/m2, et un loyer moyen de 16 euros/m2, l’achat se révèle plus pertinent au-delà de huit ans de détention, hors coûts d’entretien. Des arbitrages similaires sont menés dans toute la France, changeant au gré de l’évolution des taux, des politiques publiques ou du dynamisme économique local.
L’année 2026 encourage de nouvelles approches d’investissement : résidences services, coliving, viager ou achats en société. Sur ces sujets, des portails spécialisés comme cette page sur l’investissement via société apportent des éclairages utiles pour aller plus loin.
Analyse de la rentabilité : comparaison achat immobilier vs location immobilière
Comparer le prix immobilier à l’achat et à la location immobilière ne se limite pas à mesurer le montant des mensualités versus le loyer : une analyse complète intègre la rentabilité, le risque, la durée de détention et les frais annexes comme la fiscalité ou l’entretien.
Pour l’acheteur, l’équilibre commence avec le calcul du coût logement mensuel par rapport au loyer médian dans sa zone. À Grenoble, par exemple, avec un prix d’achat de 2 557 €/m2 pour un appartement et un loyer moyen de 12 €/m2, l’achat devient rentable à partir de 10 ans de détention si les prix sont stables. Les facteurs de décote ou d’appréciation sont ensuite déterminants : un marché baissier allonge le seuil de rentabilité, à l’inverse d’une période de relance ou de rareté de l’offre.
Pour le locataire, la souplesse prime. Mais la hausse structurelle des loyers dans les agglomérations tendues rebat les cartes. L’indice des loyers INSEE confirme que, même modérée, l’inflation locative grignote chaque année la capacité d’épargne pour un futur achat. Les arbitrages ne sont pas linéaires : un jeune actif à Bordeaux n’aura pas le même horizon que des retraités à Limoges.
Sur le plan fiscal et patrimonial, les dispositifs de défiscalisation tels que Pinel, Denormandie ou LMNP pèsent fortement sur le rendement global de l’achat locatif. L’optimisation fiscale, le choix du neuf ou de l'ancien, les travaux d'amélioration énergétique doivent être anticipés pour sécuriser l'investissement et garantir une bonne revente. Ce point est détaillé dans cette analyse sur l’optimisation fiscale immobilière.
Dans de nombreux cas, la question-clé demeure le temps : plus la durée de détention s’allonge, plus l’achat est compétitif comparé à la location, à condition que l’état général du marché immobilier se maintienne. Mais en période d’incertitude, il n’est pas rare de voir des ménages patienter ou négocier plus fermement leur entrée dans le marché.
Exemple de calcul simple coût achat/location sur 8 ans (Toulouse)
- Coût d’un achat : 3 585 €/m2 ; frais de notaire et charges : 8% ; hypothèse hausse de prix 0%
- Loyer annuel moyen : 13,5 €/m2/mois, progression annuelle 1%
Le seuil de rentabilité de l’achat surpasse la location après environ 7-9 ans, sous réserve de stabilité des taux et de l’état du bien. Ce constat général se retrouve dans l’ensemble des métropoles régionales du pays, mais chaque cas réclame son étude personnalisée.
Panorama des outils et sources pour comparer les prix immobiliers en 2026
La démocratisation des données et des outils de comparaison apporte une transparence inédite sur le prix immobilier en France. De nombreux portails permettent aujourd’hui de consulter le prix au m2 dans chaque ville, quartier ou rue, à l’achat comme à la location. Ces plateformes s’appuient sur les transactions notariées, les annonces réelles et des algorithmes de fiabilisation croisée qui assurent une estimation actualisée, proche du terrain.
Les professionnels, agences et notaires, restent incontournables pour l’évaluation fine d’un bien, intégrant la performance énergétique, le potentiel d’optimisation fiscale et le niveau de rareté local. Cependant, pour la préparation d’un projet, les outils en ligne offrent une première photographie du marché et une comparaison immédiate des tendances prix.
| Plateforme/organisme | Type d'informations | Utilisation principale |
|---|---|---|
| SeLoger, MeilleursAgents | Prix au m2, historique, cartographie | Comparaison achat/location, estimation de biens |
| DVF (Données de valeurs foncières) | Prix réels des ventes notariées | Analyse locale, suivi de transactions |
| INSEE | Évolution des indices de loyers | Suivi de l’inflation, analyse macro-économique |
| Crowdfunding immobilier | Rendement sur projets collectifs | Investissement alternatif |
| Banques, courtiers | Conditions de financement, taux | Simulation budgets, conseils achat |
La multiplication de ces ressources renforce la capacité des ménages à comparer, négocier et optimiser leur projet. Pour tout achat ou investissement immobilier, la vigilance reste de mise pour tenir compte de la conjoncture et des spécificités de chaque territoire, mais aussi pour effectuer un arbitrage entre location et acquisition. Enfin, mieux comprendre où et quand investir s’avère essentiel face aux mutations continues du marché immobilier hexagonal.
Comment expliquer l’écart entre le prix au m2 à l’achat et à la location en France ?
Cet écart résulte de multiples facteurs : la demande, la rareté du foncier, la dynamique économique locale et la qualité des logements. Dans les villes très tendues comme Paris, les prix à l’achat sont élevés par rapport aux loyers, tandis qu’en province, l’écart est moins marqué.
A partir de combien d’années l’achat devient-il plus pertinent que la location ?
Selon les villes, ce seuil varie entre 7 et 10 ans de détention, en fonction du niveau des prix, de l’évolution prévue du marché immobilier et du coût du financement. Un simulateur personnalisé permet d’affiner cette estimation.
Quels outils permettent de suivre les prix immobiliers en temps réel ?
Les plateformes comme MeilleursAgents, SeLoger, ou la base DVF présentent des statistiques de prix régulièrement actualisées à partir de données de transactions et d’annonces. L’INSEE publie également des indices sur les loyers.
Le marché immobilier en France est-il stabilisé en 2026 ?
Après des années de turbulences, le marché tend en effet vers une phase de stabilisation, malgré des disparités locales notables. Les taux de crédit se normalisent et les prix au m2 se régulent davantage au sein des zones tendues ou rurales.
L’investissement immobilier locatif reste-t-il attractif malgré la hausse des prix ?
Malgré des marges de rentabilité réduites dans certaines villes, l’investissement locatif continue d’attirer grâce à la stabilité des loyers et à la valeur patrimoniale des biens, surtout via des stratégies optimisées fiscalement ou des dispositifs de défiscalisation adaptés.


