Au programme
- Quels sont les risques réels d'un investissement obligataire ?
- Comment investir dans des obligations d'entreprise ?
- Quels sont les types d'obligations d'entreprise disponibles ?
- Quelles erreurs éviter quand on investit dans des obligations d'entreprise ?
- Faut-il investir dans des obligations d'entreprise aujourd'hui ?
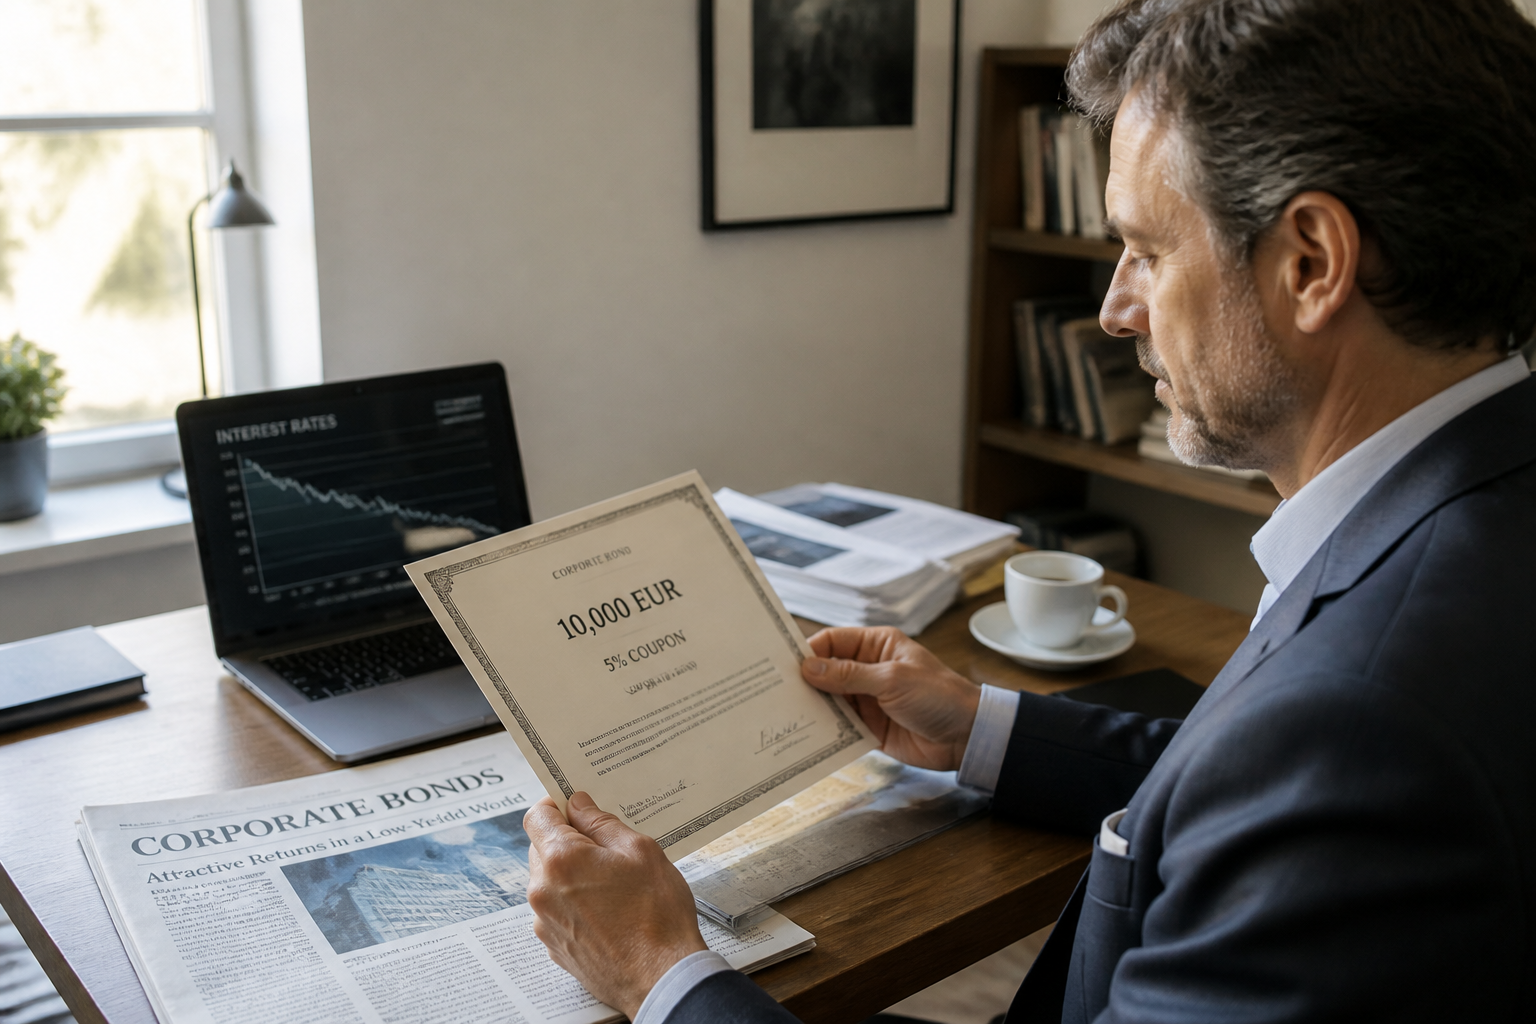
Une obligation d'entreprise est un titre de créance émis par une société pour se financer sur les marchés financiers. En l'achetant, vous prêtez de l'argent à cette entreprise pour une durée déterminée, généralement comprise entre 5 et 30 ans. En échange, l'émetteur s'engage à vous verser un intérêt périodique, appelé coupon, et à vous rembourser votre capital à l'échéance.
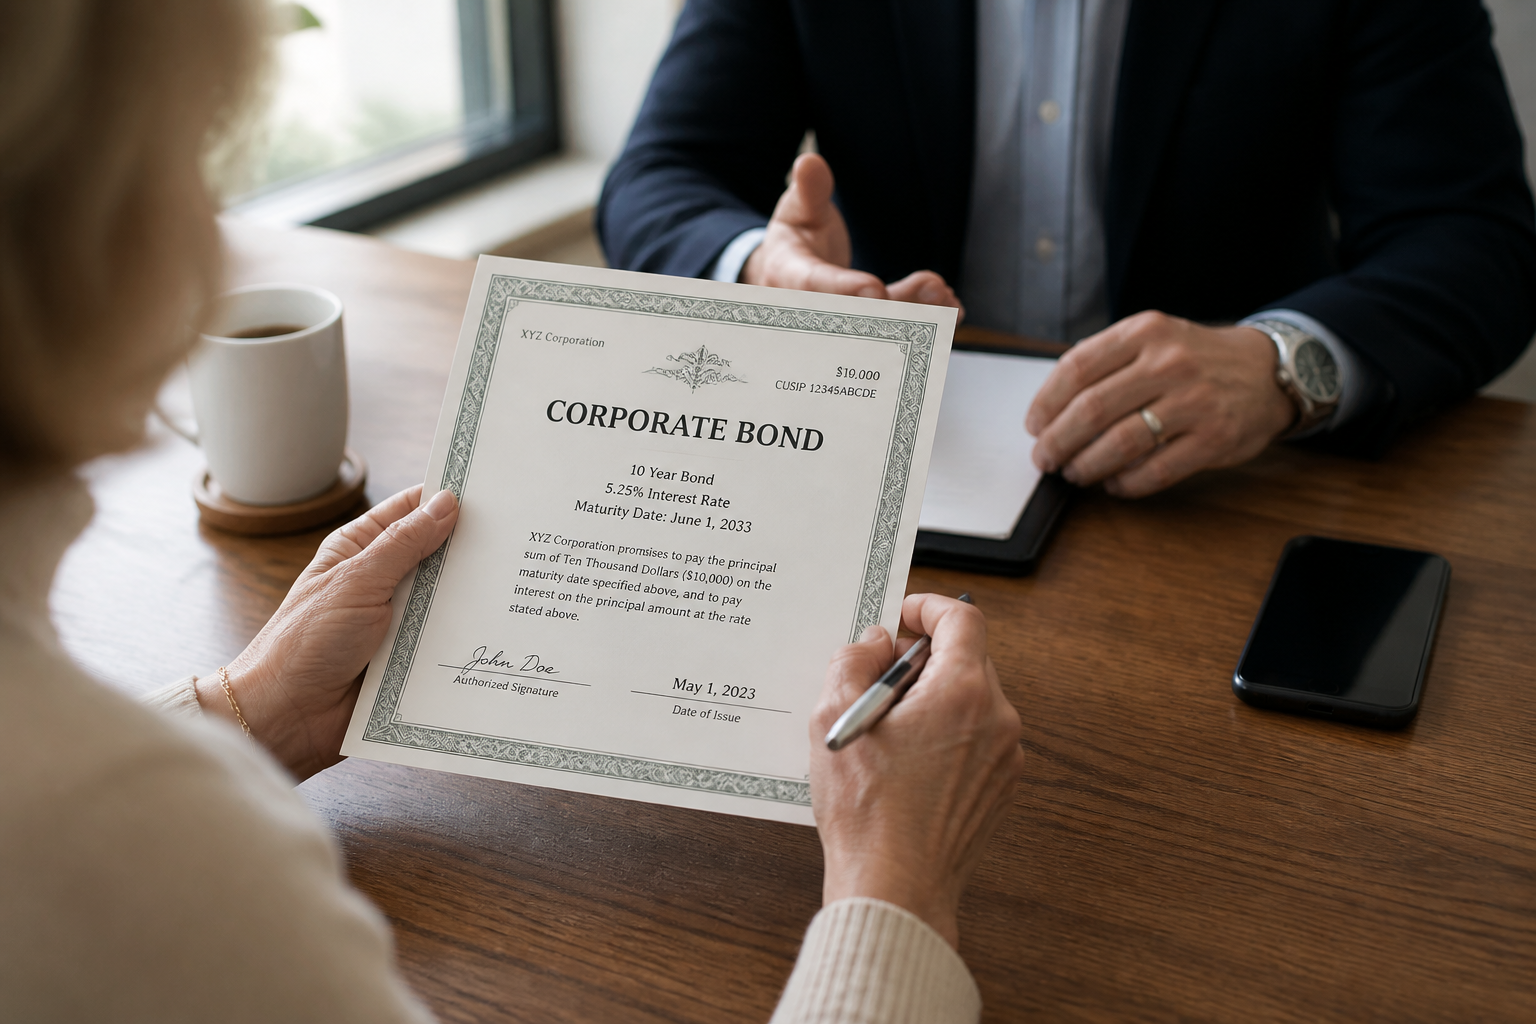
Prenons un exemple concret. Une entreprise a besoin de 10 millions d'euros. Elle émet 1 000 obligations d'une valeur nominale de 10 000 € chacune, avec un taux d'intérêt fixe de 5 % sur 10 ans. Si vous achetez une obligation, vous recevez 500 € par an pendant dix ans. À l'échéance, l'entreprise vous rembourse vos 10 000 € initiaux, portant votre revenu total à 5 000 €. Ce mécanisme simple repose sur un contrat clair : vous êtes créancier, pas actionnaire. Contrairement à une action, vous ne devenez pas propriétaire d'une part du capital et vous n'avez pas de droit de vote.
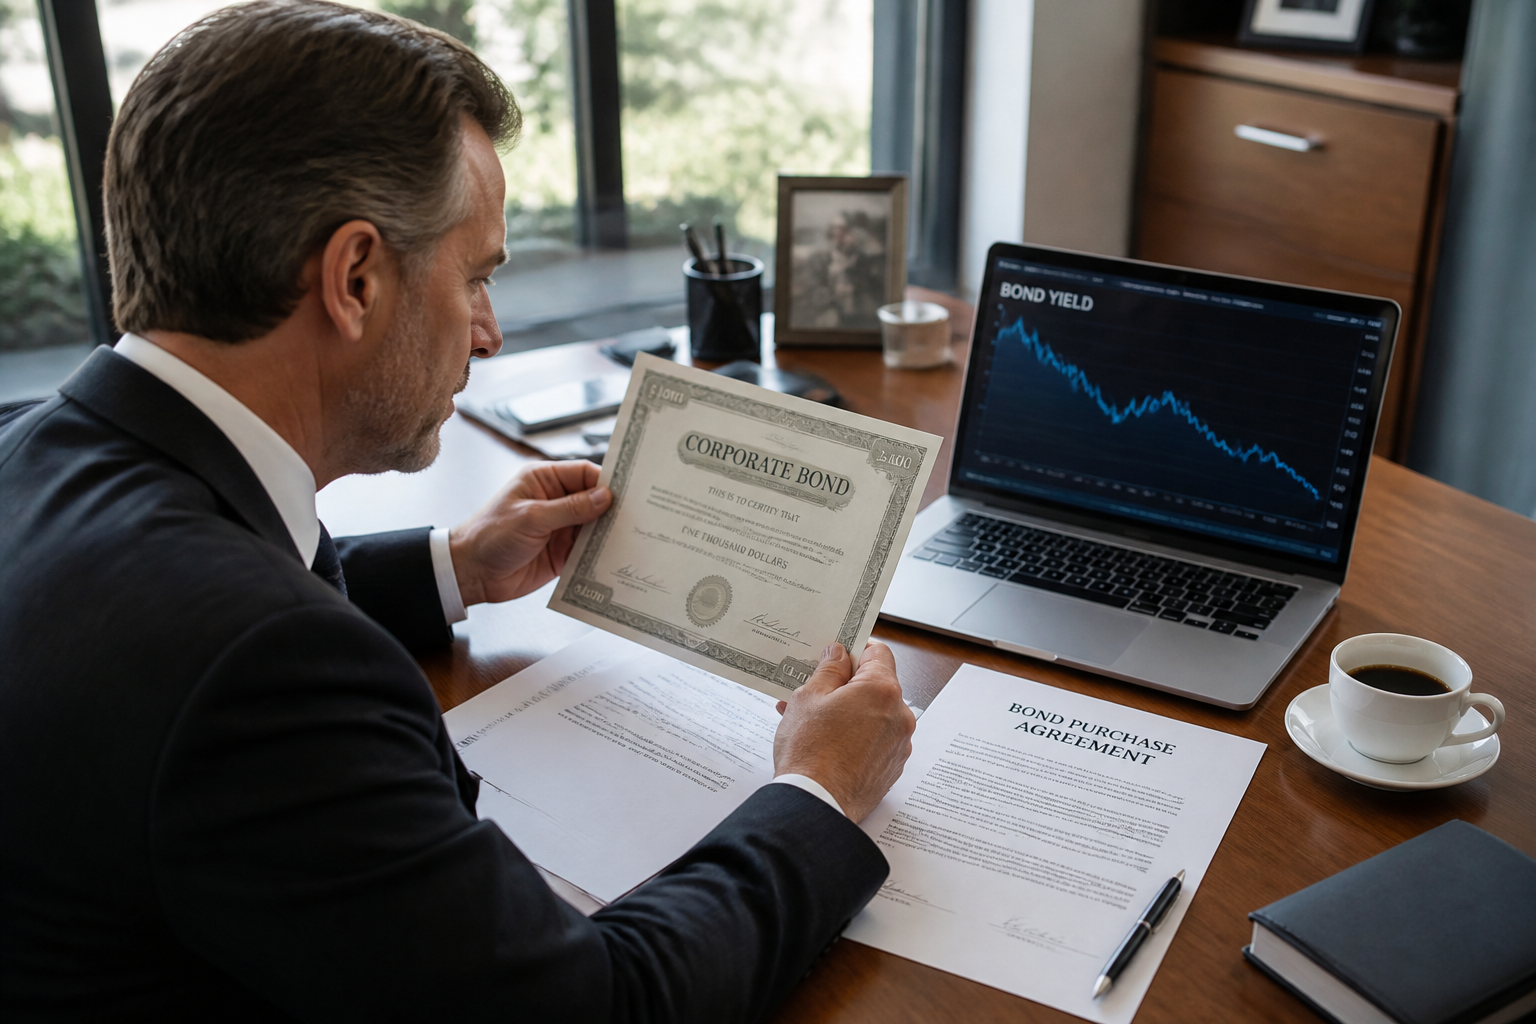
Il existe plusieurs variantes selon la façon dont le coupon est versé. Les obligations à taux fixe offrent un coupon connu dès l'émission et constant jusqu'à l'échéance. Les obligations à taux variable voient leur coupon évoluer en fonction d'un taux de marché, comme l'Euribor, auquel s'ajoute une marge fixe. Les obligations indexées lient leur rendement à un indicateur, souvent l'inflation. Enfin, les obligations à coupon zéro ne versent aucun intérêt périodique : la rémunération est capitalisée et versée en une seule fois à l'échéance.
Quels sont les risques réels d'un investissement obligataire ?
Investir dans une obligation d'entreprise n'est pas sans danger. Le premier risque est celui de défaut de l'émetteur. Si l'entreprise fait faillite, vous pouvez perdre tout ou partie de votre capital. Ce risque est évalué par des agences de notation (Standard & Poor's, Moody's, Fitch) qui attribuent une note de A à D. Une note A indique un risque de défaut très faible ; une note B, un risque modéré ; les notes C et D signalent des situations spéculatives ou très risquées. Plus la note est basse, plus le taux d'intérêt proposé est élevé pour compenser ce risque.
Un second risque, souvent sous-estimé, est le risque de taux. La valeur d'une obligation sur le marché secondaire fluctue en fonction des taux d'intérêt directeurs. Si les taux montent, le prix des obligations existantes baisse, car les nouvelles obligations offrent un meilleur rendement. Si vous devez revendre votre titre avant l'échéance, vous pouvez subir une perte en capital. À l'inverse, si les taux baissent, la valeur de votre obligation augmente, ce qui peut générer une plus-value.
Le risque d'inflation est également à prendre en compte. Si l'inflation dépasse le taux de votre coupon, le pouvoir d'achat de vos revenus diminue. C'est pourquoi les obligations indexées sur l'inflation peuvent être pertinentes dans un contexte de hausse des prix. Enfin, le risque de liquidité existe : sur le marché secondaire, il n'est pas toujours garanti de trouver un acheteur rapidement, surtout pour des obligations de petites émissions ou de sociétés peu connues.
Comment investir dans des obligations d'entreprise ?
Vous pouvez acheter des obligations de deux manières principales. La première est l'achat en direct, via un compte-titres ouvert chez un banquier, un courtier en ligne ou un conseiller financier. Vous pouvez acquérir des obligations lors de leur émission (sur le marché primaire) ou sur le marché secondaire où s'échangent des titres déjà émis. L'avantage est de connaître précisément l'émetteur, le coupon, la maturité et le risque. L'inconvénient est que vous êtes exposé au risque de défaut de cette seule entreprise.
La seconde méthode est l'investissement via des fonds obligataires (fonds communs de placement ou sicav). Ces fonds sont composés de nombreuses obligations, ce qui réduit le risque individuel par la diversification. Vous pouvez y accéder via un compte-titres, une assurance-vie en unités de compte, un plan d'épargne entreprise (PEE) ou un plan d'épargne retraite (PER). Attention : avec un fonds, il n'y a pas de date d'échéance garantissant le capital. La valeur de votre investissement varie en fonction des marchés.
Voici les principales différences entre ces deux approches :
| Critère | Achat direct d'obligations | Investissement via un fonds |
|---|---|---|
| Date d'échéance | Connue et fixe (sauf défaut) | Pas d'échéance garantie |
| Risque de défaut | Concentré sur un émetteur | Dilué par la diversification |
| Liquidité | Dépend du marché secondaire | Gérée par le fonds |
| Frais | Frais de courtage à l'achat/vente | Frais de gestion annuels |
| Rendement | Coupon connu à l'avance | Variable selon la performance du fonds |
Quels sont les types d'obligations d'entreprise disponibles ?
Au-delà du mode de versement du coupon, les obligations d'entreprise se distinguent par leur structure et leurs options. Les obligations remboursables en actions (ORA) ne sont pas remboursées en cash à l'échéance, mais échangées contre des actions de l'émetteur. Les obligations convertibles en actions offrent à l'investisseur la possibilité, pendant la durée de vie du titre, de les convertir en actions à un prix déterminé. Ces instruments combinent un rendement obligataire avec un potentiel de hausse lié à l'action, mais comportent aussi un risque de baisse.
Certaines obligations sont dites subordonnées : en cas de faillite, elles sont remboursées après les obligations classiques (dites "senior"), ce qui augmente le risque. D'autres sont garanties par des actifs de l'entreprise, ce qui offre une sécurité supplémentaire. Enfin, il existe des obligations perpétuelles, sans date d'échéance, qui versent un coupon indéfiniment mais que l'émetteur peut rembourser à son gré.
Le choix entre ces différentes catégories dépend de votre objectif. Si vous cherchez un revenu régulier et prévisible, une obligation à taux fixe classique est adaptée. Si vous anticipez une hausse des taux, une obligation à taux variable vous protégera. Si vous voulez spéculer sur le cours de l'action sans acheter l'action directement, une obligation convertible peut être intéressante.
Quelles erreurs éviter quand on investit dans des obligations d'entreprise ?
La première erreur est de ne pas vérifier la notation de l'émetteur. Une note A n'offre pas le même rendement qu'une note B, mais le risque de perte en capital est bien moindre. Ne vous fiez pas uniquement au taux d'intérêt : un coupon élevé cache presque toujours un risque plus important.
Deuxième erreur : ignorer les frais et la fiscalité. Les rendements présentés dans la documentation s'entendent hors frais et hors impôts. Le coupon est soumis à l'impôt sur le revenu et aux prélèvements sociaux. Si vous investissez via un fonds, les frais de gestion réduisent votre rendement net. Pensez à intégrer ces coûts dans votre calcul.
Troisième erreur : acheter sans horizon de placement. Une obligation est faite pour être conservée jusqu'à l'échéance. Si vous devez vendre avant, vous êtes exposé au risque de taux. Assurez-vous que la durée de l'obligation correspond à votre besoin de liquidité.
Enfin, ne pas diversifier est un piège classique. Même avec une note A, un seul émetteur peut faire défaut. Répartissez vos achats sur plusieurs secteurs et plusieurs notations. Les fonds obligataires facilitent cette diversification, mais n'éliminent pas le risque de marché.
Faut-il investir dans des obligations d'entreprise aujourd'hui ?
Ce type d'investissement trouve sa place dans un portefeuille pour générer un revenu régulier et réduire la volatilité globale, surtout si vous combinez des obligations de qualité avec des actions. Mais il ne convient pas à tout le monde. Si vous avez besoin de liquidité à court terme, si vous ne supportez pas la moindre perte en capital ou si vous n'avez pas le temps de suivre les notations et les marchés, les fonds obligataires diversifiés ou l'assurance-vie en euros restent des alternatives plus simples.
Avant d'acheter, comparez le rendement net après frais et impôts avec celui d'autres placements sans risque (livret A, fonds en euros). Si l'écart est faible, le risque supplémentaire n'est pas justifié. Si l'écart est significatif, assurez-vous que la notation de l'émetteur est cohérente avec votre tolérance au risque. Une obligation d'entreprise bien choisie peut améliorer le rendement de votre épargne, mais elle exige une vigilance constante sur la santé financière de l'émetteur et l'évolution des taux.