Au programme
Miser sur une jeune pousse via une plateforme comme Anaxago, c'est accepter un pari risqué en espérant un gain élevé. Mais entre les promesses de rendement et la réalité des pertes possibles, difficile de savoir si le jeu en vaut la chandelle. Voici les éléments concrets pour décider si ce type de placement correspond à votre profil et à vos objectifs.
Comment fonctionne l'investissement dans les start-up avec Anaxago ?
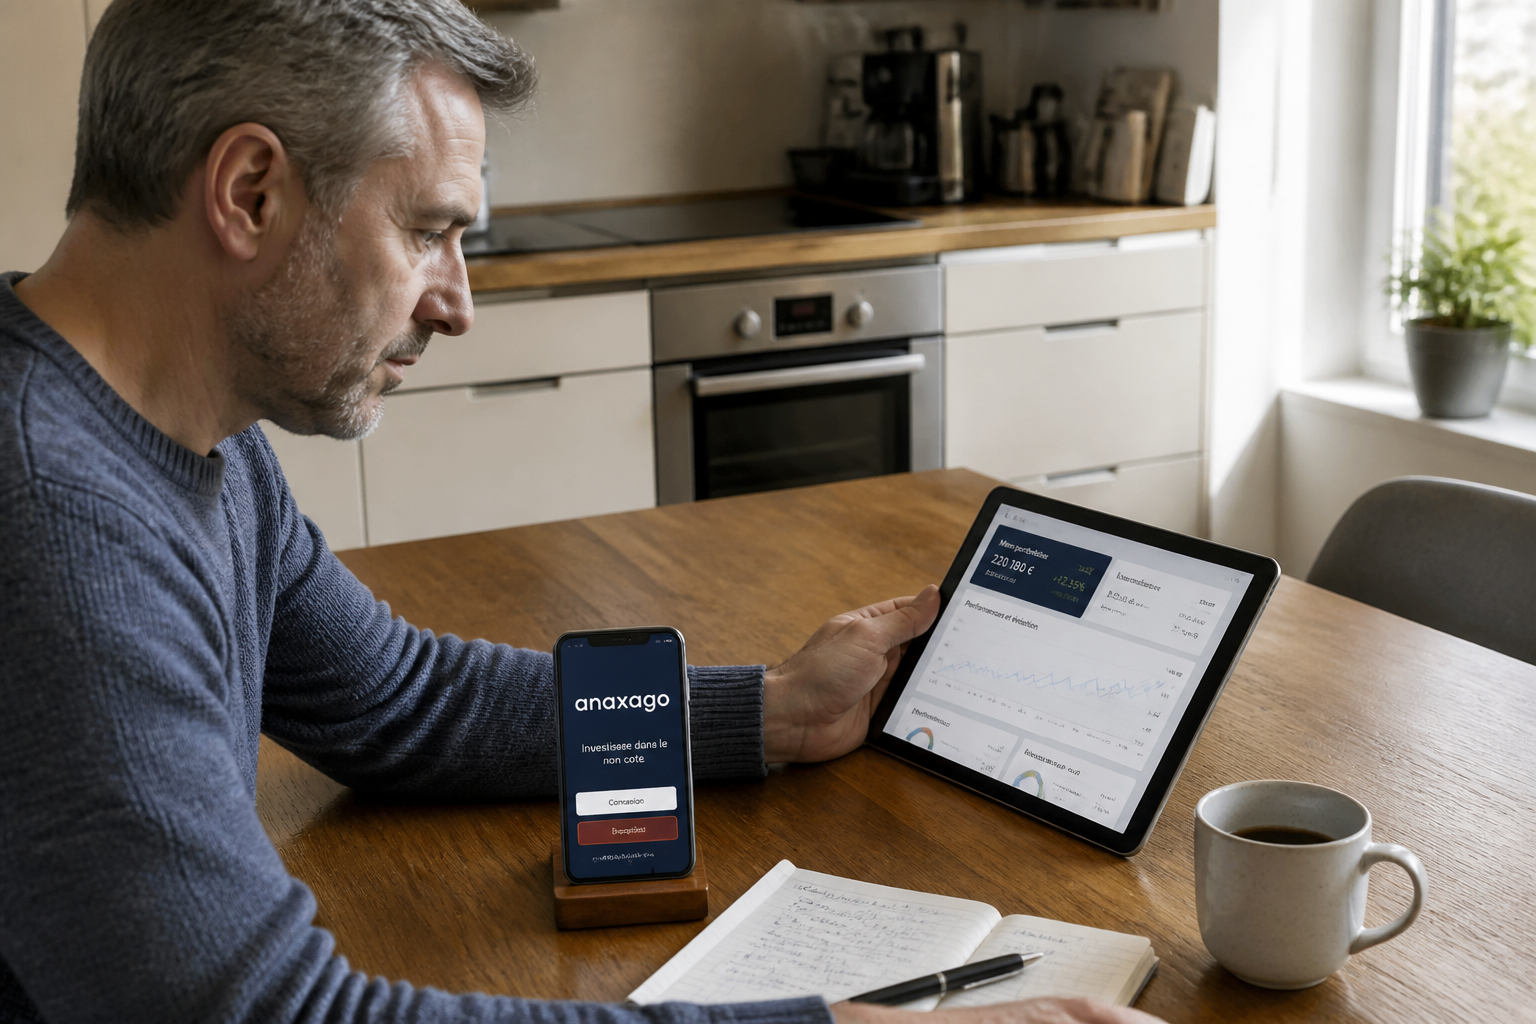
Anaxago n'est pas qu'une simple plateforme de crowdfunding immobilier. Elle propose aussi d'investir dans des start-up et des PME via ce qu'elle appelle des Clubdeals. Concrètement, il s'agit d'une holding dédiée créée pour chaque opération. Les investisseurs particuliers y souscrivent collectivement, que ce soit en actions ou en obligations convertibles. Cela permet d'entrer au capital d'entreprises non cotées, souvent à un stade de développement allant de l'amorçage (seed) jusqu'à la série C. L'horizon de placement annoncé est d'au moins 5 ans. Ce n'est pas un placement de poche : l'argent est bloqué jusqu'à la revente des parts, généralement lors d'une introduction en bourse ou d'un rachat par un plus gros acteur.
Quels sont les risques réels et les rendements espérés ?
Le premier risque est celui de la perte totale ou partielle du capital. Les start-up sont des entreprises fragiles, et une grande partie d'entre elles échouent. Anaxago le dit clairement : plus le taux de rendement affiché est élevé, plus le risque est important. En contrepartie, le potentiel de gain peut être significatif. La plateforme communique sur un objectif de rendement annuel cible, mais sans garantie de performance. Il faut comprendre que vous misez sur une poignée de sociétés, et non sur un fonds diversifié. Si l'une d'elles fait un carton, elle peut compenser les pertes des autres, mais rien n'est assuré. Le TRI (Taux de Rentabilité Interne) est l'indicateur à surveiller, mais il reste une projection, pas une promesse.
Les garanties et la transparence
Pour limiter les risques, Anaxago évalue chaque projet avec une note ESG (Environnementale, Sociale et de Gouvernance) et une note d'engagement. Ces notations sont un repère, mais elles ne protègent pas d'une faillite. L'investisseur a accès à une documentation détaillée : synthèse des risques, sûretés mises en place, historique de l'équipe fondatrice. C'est à vous de l'étudier. La plateforme se vante d'un taux de recouvrement de 90,4 % sur l'ensemble de ses activités, mais ce chiffre inclut l'immobilier, bien moins risqué. Sur le capital-risque pur, les pertes sont plus fréquentes.
Start-up vs immobilier : que choisir chez Anaxago ?
Le gros de l'activité d'Anaxago reste l'immobilier (82 % des fonds collectés). Les deux univers n'ont presque rien en commun. Voici un tableau pour y voir plus clair.
| Critère | Start-up / Venture Capital | Crowdfunding immobilier |
|---|---|---|
| Horizon | 5 à 10 ans minimum | 18 à 36 mois en moyenne |
| Risque principal | Perte totale du capital | Retard ou défaut du promoteur |
| Rendement espéré | Potentiel très élevé (x2, x5, x10) | TRI moyen de 9,9 % |
| Liquidité | Quasi nulle avant la sortie | Remboursement à l'échéance |
| Fiscalité | PFU 30 % sur les plus-values | PFU 30 % sur les intérêts |
Si vous cherchez un complément de revenu à court terme, le crowdfunding immobilier est plus adapté. Si vous avez une poche de capital que vous pouvez perdre et que vous visez une plus-value forte à long terme, la start-up peut tenter. Dans les deux cas, ne mettez jamais tous vos œufs dans le même panier. Anaxago permet d'ailleurs de mixer les deux via des fonds dédiés (Anaxago Capital) ou une gestion patrimoniale sur-mesure (Anaxago Patrimony).
Les erreurs à éviter quand on investit dans une start-up
La première erreur est de croire que toutes les start-up se valent. Une entreprise en amorçage (seed) n'a pas le même profil de risque qu'une société en série B qui a déjà fait ses preuves. Anaxago propose des maturités variées : il faut lire attentivement la fiche de chaque Clubdeal pour savoir à quel stade vous investissez.
Deuxième erreur : négliger la diversification. Mettre 10 000 € sur une seule start-up, c'est un coup de poker. Mieux vaut répartir la même somme sur trois ou quatre projets, voire les combiner avec des opérations immobilières plus stables. Anaxago indique que les fonds levés peuvent aller de 1,5 million à 15 millions d'euros par opération. En tant que petit porteur, vous ne pèserez pas lourd, mais vous pouvez suivre les mêmes conditions que les investisseurs professionnels (co-investissement).
Troisième erreur : oublier la fiscalité. Les gains sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 % (12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux). Si vous êtes dans une tranche marginale élevée, l'imposition au barème peut être plus avantageuse, mais cela nécessite un calcul personnalisé. Ne négligez pas cet aspect dans votre rentabilité nette.
Anaxago est-il fait pour vous ?
Cette plateforme s'adresse à des investisseurs avertis, capables de supporter une perte sèche et de bloquer leur argent pendant plusieurs années. Si vous débutez ou si votre épargne de précaution n'est pas constituée, passez votre chemin. En revanche, si vous avez déjà un patrimoine diversifié (assurance-vie, immobilier locatif, actions cotées) et que vous cherchez à dynamiser une petite partie de votre portefeuille, le capital-risque via Anaxago peut être une option. Avant de souscrire, comparez avec d'autres enveloppes comme le PEA-PME, qui offre un cadre fiscal avantageux pour investir dans des PME européennes. Et surtout, ne vous laissez pas aveugler par les promesses de rendement : lisez les documents, posez des questions, et ne mettez que ce que vous êtes prêt à perdre.
Si l'idée d'investir dans l'immobilier locatif vous tente, sachez que les critères de choix ne sont pas les mêmes. Par exemple, le choix entre un CDI et un statut d'indépendant change la donne pour obtenir un prêt. De même, avant de vous lancer dans le capital-risque, il est utile de comprendre la différence entre une foncière cotée et une SCPI, car ces deux véhicules offrent une exposition au secteur privé avec des niveaux de risque très différents.